Pada kesempatan kali ini situs resmi AsetHunian.Com akan berbagi informasi tentang panduan lengkap KPR subsidi untuk pemula. Seluruh aspek penting akan dibahas secara mendalam: mulai dari pengertian, syarat pengajuan, skema pembiayaan, hingga tips rahasia agar pengajuan KPR Anda disetujui bank tanpa hambatan.
Memiliki rumah sendiri bukan lagi sekadar impian bagi masyarakat berpenghasilan rendah (MBR). Lewat program KPR Subsidi dari pemerintah, impian memiliki hunian yang aman, nyaman, dan terjangkau kini bisa diwujudkan dengan mudah.
Khsusnya untuk pemula tentu proses pengajuan Kredit Pemilikan Rumah (KPR) subsidi sering kali terasa membingungkan ya. Banyaknya istilah perbankan, berkas-berkas yang harus di persiapkan, hingga kekhawatiran akan penolakan berkas menjadi hambatan tersendiri.
Maka dari itu disini akan kita bahas secara mendalam bagaimana persiapan nya untuk mengajukan KPR bersubsidi dengan mudah !. Tanpa harus berlama-lama lagi yuk mendingan kita langsung saja ke pembahasan nya :
Apa Itu KPR Subsidi?
KPR Subsidi merupakan salah satu program pembiayaan kepemilikan rumah yang diselenggarakan oleh pemerintah—melalui Kementerian Pekerjaan Umum dan Perumahan Rakyat (PUPR)—bekerja sama dengan bank-bank penyalur.
Program ini ditujukan khusus bagi Masyarakat Berpenghasilan Rendah (MBR) agar dapat membeli rumah pertama dengan bantuan fasilitas kemudahan dari negara.
Bantuan yang diberikan pemerintah mencakup penurunan suku bunga, subsidi uang muka, serta pembebasan Pajak Pertambahan Nilai (PPN).
Perbedaan KPR Subsidi dan KPR Komersial
Memahami perbedaan antara KPR subsidi dan KPR komersial sangat penting agar Anda tidak salah mengambil keputusan finansial:
| Fitur / Karakteristik | KPR Subsidi | KPR Komersial |
|---|---|---|
| Target Sasaran | MBR (Masyarakat Berpenghasilan Rendah) | Umum / Semua Kalangan |
| Suku Bunga | Tetap (Fixed) 5% hingga lulus | Mengambang (Floating) sesuai suku bunga pasar |
| Uang Muka (DP) | Sangat ringan (Mulai dari 1%) | Lebih besar (Umumnya 10%–20%) |
| Harga Rumah | Batas maksimal diatur pemerintah per wilayah | Tidak ada batasan harga |
| Tipe Hunian | Tipe standar (Maksimal tipe 36) | Bebas (Bisa tipe besar, apartemen, dll.) |
| Renovasi | Ada batasan (Dilarang mengubah bagian depan/fasad) | Bebas sesuai keinginan pemilik |
| Status Kepemilikan | Wajib dihuni sendiri, dilarang disewakan | Bebas disewakan atau dijual kembali |
Jenis-Jenis Skema KPR Subsidi di Indonesia
Pemerintah menyediakan beberapa skema pembiayaan perumahan bersubsidi yang disesuaikan dengan profil calon pembeli:
1. FLPP (Fasilitas Likuiditas Pembiayaan Perumahan)
FLPP merupakan skema KPR subsidi yang paling populer dan paling banyak diakses masyarakat. Pengelolaannya dilakukan oleh BP Tapera (Badan Pengelola Tabungan Perumahan Rakyat).
Bunga: 5% fixed sepanjang masa tenor.
Tenor: Hingga 20 tahun.
Keunggulan: Bebas PPN dan cicilan sangat stabil.
2. BP2BT (Bantuan Pembiayaan Perumahan Berbasis Tabungan)
BP2BT diberikan kepada masyarakat yang memiliki tabungan untuk memenuhi persyaratan uang muka. Pemerintah memberikan subsidi berupa dana hibah uang muka.
Sifat Bantuan: Dana hibah untuk uang muka (hingga puluhan juta rupiah).
Bunga: Mengikuti suku bunga pasar (komersial) setelah periode tertentu.
3. Tapera (Tabungan Perumahan Rakyat)
Skema KPR khusus bagi pekerja yang sudah terdaftar sebagai peserta Tapera, baik Aparatur Sipil Negara (ASN) maupun pekerja swasta dan mandiri.
Keunggulan: Suku bunga sangat kompetitif dan proses pengajuan terintegrasi dengan akun Tapera peserta.
Syarat Umum Pengajuan KPR Subsidi
Untuk memastikan bantuan tepat sasaran, pemerintah menetapkan kriteria ketat bagi calon penerima KPR subsidi.
Kriteria Calon Penerima (Persyaratan Subjektif)
- Warga Negara Indonesia (WNI) dan berdomisili di Indonesia.
- Usia Minimal: 21 tahun atau sudah menikah.
- Usia Maksimal: Maksimal 65 tahun pada saat masa kredit berakhir (sesuai kebijakan bank penyalur).
- Belum Pernah Menerima Subsidi Perumahan: Calon debitur dan pasangan (suami/istri) belum pernah menerima bantuan pembiayaan perumahan dari pemerintah.
- Rumah Pertama: Calon debitur dan pasangan belum memiliki rumah pribadi.
- Batas Maksimal Penghasilan:
- Maksimal Rp8.000.000/bulan untuk pemohon tidak kawin/kawin (menyesuaikan regulasi zonasi terbaru dari pemerintah).
Kelengkapan Dokumen yang Wajib Disiapkan
Persiapan dokumen yang rapi dan lengkap menjadi kunci kelancaran verifikasi perbankan.
Dokumen Pribadi (Umum)
- Fotokopi KTP Pemohon & Pasangan (jika sudah menikah).
- Fotokopi Kartu Keluarga (KK).
- Fotokopi Surat Nikah / Akta Cerai (jika relevan).
- Fotokopi NPWP Pribadi.
- Pasfoto pemohon dan pasangan ukuran 3×4.
- Surat Pernyataan Belum Memiliki Rumah (ditandatangani di atas materai dan diketahui oleh kelurahan/kepala desa setempat).
- Surat Pernyataan Belum Pernah Menerima Subsidi Perumahan.
Dokumen Tambahan Karyawan / Pegawai
- Surat Keterangan Kerja Aktif (minimal 1 tahun masa kerja).
- Slip gaji 3 bulan terakhir.
- Rekening koran tabungan 3 bulan terakhir.
Dokumen Tambahan Wiraswasta / Pekerja Mandiri
- Surat Izin Usaha Perdagangan (SIUP) / Surat Keterangan Usaha (SKU) dari kelurahan.
- Laporan keuangan/pembukuan usaha 6 bulan terakhir.
- Rekening koran bank 6 bulan terakhir.
- Nota penjualan atau bukti transaksi bisnis.
Prosedur dan Langkah-Langkah Mengajukan KPR Subsidi
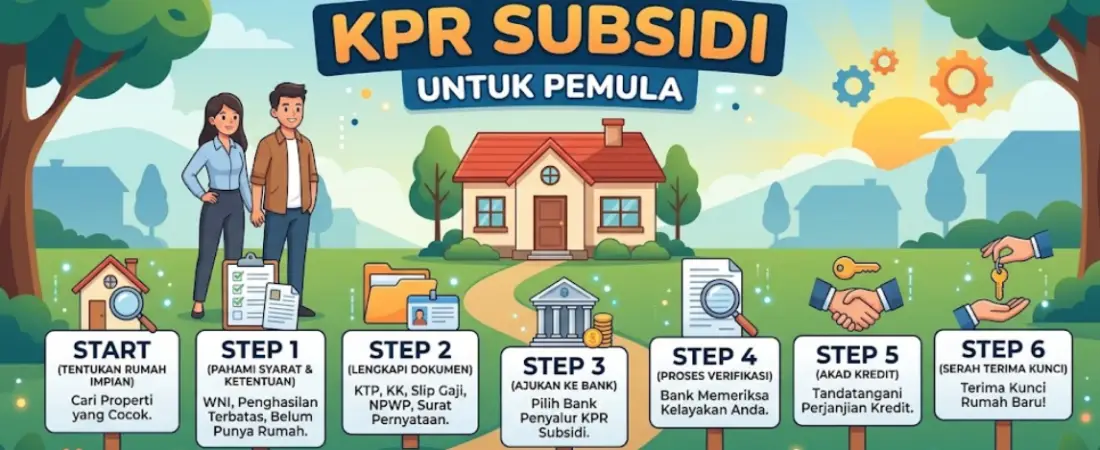
Proses pengajuan KPR subsidi membutuhkan kesabaran. Berikut alur jalannya pengajuan rumah subsidi dari awal hingga penyerahan kunci:
[1. Cari Rumah/Developer] ➔ [2. Booking Fee & Pilih Bank] ➔ [3. Penyiapan Dokumen] ➔ [4. Analisis & Wawancara Bank] ➔ [5. Akad Kredit] ➔ [6. Serah Terima Kunci] .
Langkah 1: Mencari Lokasi dan Pengembang (Developer)
Cari perumahan bersubsidi yang terdaftar di aplikasi resmi pemerintah seperti Sikasep (Sistem Informasi Ketersediaan Rumah) atau SiKumbang (Sistem Informasi Kumpulan Pengembang). Pastikan developer sudah terdaftar dalam asosiasi resmi dan memiliki rekam jejak yang baik.
Langkah 2: Mengamankan Unit (Booking Fee)
Setelah menemukan unit yang cocok, bayar booking fee untuk mengunci lokasi rumah. Pastikan Anda meminta kuitansi resmi dan menanyakan kejelasan aturan pengembalian dana (refund policy) jika pengajuan KPR ditolak oleh bank.
Langkah 3: Pemberkasan Dokumen
Serahkan seluruh dokumen persyaratan pribadi dan pekerjaan kepada pihak developer atau langsung ke customer service bank penyalur KPR subsidi pilihan Anda (seperti BTN, BRI, BNI, Bank Mandiri, atau Bank Syariah Indonesia).
Langkah 4: Analisis Kredit, Wawancara, dan Survei
Bank akan melakukan evaluasi terhadap riwayat keuangan Anda:
- Pengecekan SLIK OJK (BI Checking): Menilai rekam jejak pinjaman Anda di lembaga keuangan lain.
- Wawancara: Bank akan mengonfirmasi detail pekerjaan, pendapatan, serta pengeluaran bulanan.
- Survei: Tim penyalur akan memverifikasi tempat kerja atau tempat usaha Anda secara langsung.
Langkah 5: Persetujuan Kredit dan Akad
Jika pengajuan disetujui, bank akan menerbitkan SP3K (Surat Penetapan Persetujuan Pemberian Kredit). Setelah itu, Anda akan diundang untuk melunasi sisa biaya awal (seperti kekurangan DP, biaya notaris, dll.) dan menandatangani Akad Kredit di hadapan notaris.
Langkah 6: Serah Terima Kunci (STK)
Setelah akad disahkan, proses pencairan dana dilakukan ke pihak pengembang. Anda resmi memegang kunci dan siap menempati rumah baru Anda.
Estimasi Rincian Biaya Awal KPR Subsidi
Meskipun KPR subsidi menawarkan banyak kemudahan, Anda tetap harus menyiapkan dana tunai di awal untuk menutup beberapa komponen biaya berikut:
- Uang Muka (DP): Umumnya 1% dari harga rumah (sekitar Rp1.500.000 – Rp2.000.000).
- Booking Fee / Biaya Pemesanan: Rp500.000 – Rp1.000.000 (sesuai ketentuan pengembang).
- Biaya Notaris & Akta Jual Beli (AJB): Pengurusan berkas hukum kepemilikan.
- Biaya Administrasi & Provisi Bank: Biaya pengolahan berkas perbankan.
- Setoran Awal Tabungan: Saldo mengendap yang wajib ada di rekening bank penyalur (biasanya setara 1–2 kali cicilan bulanan).
- Estimasi Total Dana Awal: Siapkan dana cadangan sekitar Rp5.000.000 – Rp10.000.000 untuk mengover seluruh biaya tak terduga saat pemberkasan.
5 Aturan Penting Penghuni Rumah Subsidi (Wajib Dipatuhi)
Pemerintah secara berkala melakukan pengawasan dan verifikasi kelayakan penghuni rumah subsidi. Pelanggaran terhadap aturan dapat berakibat pada pencabutan subsidi dan penyesuaian suku bunga ke tingkat komersial.
Wajib Dihuni Sendiri: Rumah tidak boleh dibiarkan kosong tanpa penghuni.
Dilarang Disewakan atau Dijual: Rumah tidak boleh dikontrakkan, disewakan, atau dipindah tangankan sebelum masa kepemilikan minimal (umumnya 5 tahun).
Aturan Renovasi: Renovasi besar yang mengubah bentuk depan (fasad) atau merombak total bangunan tidak diperbolehkan pada tahun-tahun awal. Renovasi ringan seperti membuat pagar belakang atau dapur diperbolehkan.
Pembayaran Tepat Waktu: Keterlambatan pembayaran cicilan dapat memicu denda dan memperburuk skor kredit SLIK OJK Anda.
Memasang Stiker/Plang Subsidi: Pemilik tidak boleh melepas tanda khusus rumah bersubsidi yang dipasang oleh petugas.
Tips Ampuh Agar Pengajuan KPR Subsidi Langsung Disetujui Bank
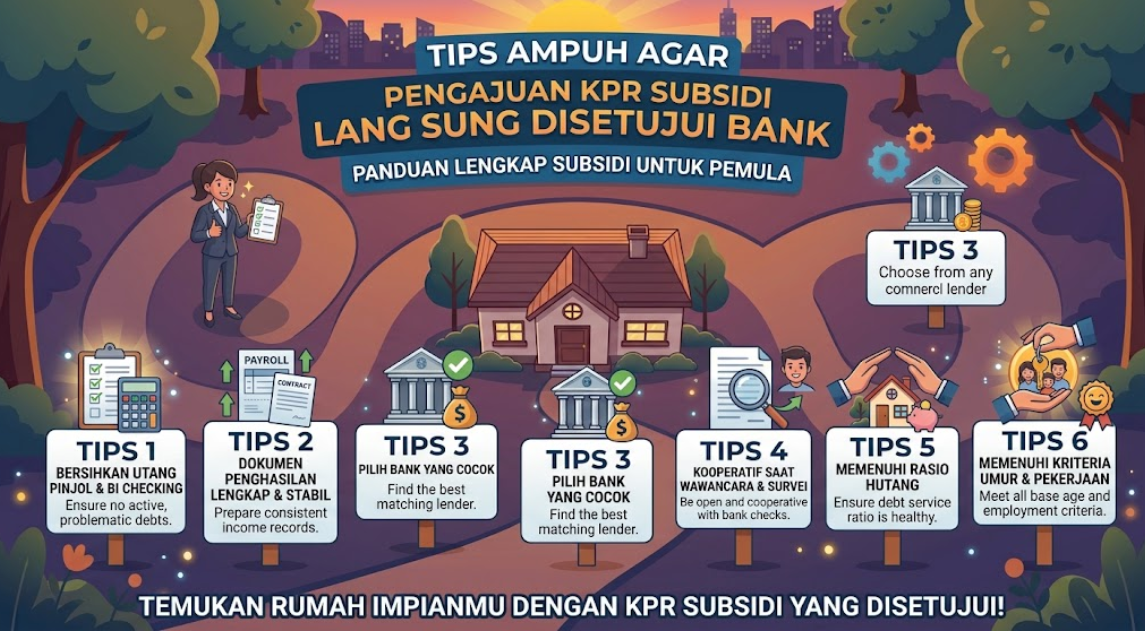
Banyak pengajuan KPR subsidi gugur di tengah jalan karena kurangnya persiapan. Terapkan strategi berikut untuk meningkatkan peluang kelulusan berkas Anda:
1. Bersihkan Riwayat Kredit (SLIK OJK)
Sebelum mengajukan KPR, pastikan Anda tidak memiliki tunggakan pada pinjaman online (pinjol), kartu kredit, atau paylater. Pastikan kolektabilitas kredit Anda berada pada Skor 1 (Lancar).
2. Jaga Rasio Utang (DSR / Debt Service Ratio)
Bank menetapkan bahwa total cicilan bulanan (termasuk cicilan KPR dan utang lainnya) tidak boleh melebihi 30%–40% dari total penghasilan bersih bulanan Anda. Pelunasan utang-utang kecil sebelum mengajukan KPR sangat dianjurkan.
3. Siapkan Tabungan yang Mengendap secara Konsisten
Tunjukkan riwayat keuangan yang sehat dengan cara menabung secara rutin di rekening bank selama minimal 3–6 bulan terakhir. Hal ini membuktikan bahwa Anda memiliki kedisiplinan finansial untuk membayar cicilan.
4. Pastikan Data Diri Valid dan Sinkron
Pastikan seluruh data pada KTP, KK, NPWP, slip gaji, dan surat keterangan kerja sama persis (termasuk ejaan nama, NIK, dan tanggal lahir). Ketidakcocokan data sekecil apa pun dapat memperlambat proses analisis perbankan.
5. Kooperatif Saat Sesi Wawancara dan Survei
Saat tes wawancara, temen-temen harus menjawab pertanyaan dari pihak petugas bank dengan jujur, percaya diri, dan konsisten sesuai dengan dokumen yang telah diserahkan. Berikan informasi kontak penjamin atau kerabat yang mudah dihubungi oleh tim verifikasi bank.
Kesimpulan
Dalam hal mengajukan proses KPR Subsidi merupakan langkah strategis bagi pemula dan pasangan muda untuk memiliki aset properti pertama tanpa harus terbeban cicilan yang tinggi ya, alias terjangkau lah.
Dengan suku bunga tetap 5% (flat) dan uang muka yang ringan, impian memiliki rumah kini bukan lagi hal yang mustahil.
Kunci utama keberhasilan pengajuan KPR subsidi terletak pada persyaratan dokumen yang lengkap, riwayat keuangan yang bersih, dan pemilihan pengembang yang terpercaya.
Siapkan dana awal dan lengkapi seluruh persyaratan dari sekarang agar proses impian memiliki rumah dapat berjalan dengan lancar dan bebas kendala. Semoga informasi ini dapat bermanfaat bagi temen-temen asethunian.com, sukses selalu.