Semua keluarga pasti cita-cita tertinggi nya adalah bisa mempunyai rumah idaman walaupun dengan berbagai cara apapun pasti di tempuh nya ya temen-temen hehehe.
Namun, tidak semudah proses yang Anda bayang kan tentunya ya, dengan harga properti yang terus meningkat setiap tahunnya, belum di tambah skema Kredit yang makin ketat saat ini.
Bagi Anda yang baru pertama kali ingin melangkah ke dunia properti, istilah seperti Debt Burden Ratio, SLIK OJK, hingga biaya provisi sering kali terdengar rumit.
Kegagalan memahami syarat mengajukan KPR rumah pertama sering kali menjadi alasan utama mengapa pengajuan kredit ditolak oleh pihak perbankan.
Panduan komprehensif ini membahas seluruh syarat pengajuan KPR rumah pertama—mulai dari kualifikasi umum, kelengkapan dokumen administratif, syarat finansial, hingga tips agar pengajuan Anda langsung disetujui atau mudah di ACC.
Nah pada kesempatan kali ini asethunian.com akan memberikan info seputar Syarat Mengajukan KPR Rumah Pertama dengan tahapan-tahapan yang benar yang nantinya akan memberikan wawasan untuk temen-temen mengetahui alur nya dengan baik.
Memahami KPR Rumah Pertama: Subsidi vs. Non-Subsidi (Komersial)
Sebelum mengumpulkan berkas, penting untuk memahami dua skema KPR yang ditawarkan oleh perbankan di Indonesia. Jenis KPR yang Anda pilih akan menentukan batasan syarat finansial dan jenis dokumen yang perlu dipersiapkan.
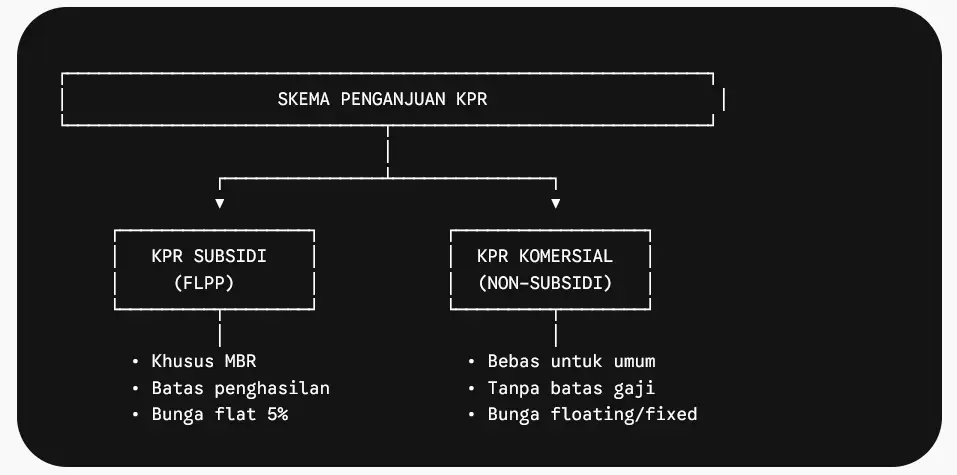
1. KPR Subsidi (Program FLPP/Fasilitas Likuiditas Pembiayaan Perumahan)
Program bantuan dari pemerintah yang ditujukan untuk masyarakat berpenghasilan rendah (MBR).
Keunggulan: Suku bunga rendah bersifat tetap (fixed rate) sebesar 5% hingga masa tenor selesai, uang muka (down payment) mulai dari 1%, dan bebas PPN.
Keterbatasan: Batas harga rumah diatur oleh undang-undang, serta ada kriteria maksimal penghasilan bulanan bagi calon debitur.
2. KPR Commercial / Non-Subsidi
Skema kredit rumah biasa yang ditawarkan oleh bank BUMN maupun swasta tanpa campur tangan subsidi pemerintah.
Keunggulan: Bebas memilih tipe rumah, lokasi, dan harga properti tanpa batasan.
Keterbatasan: Suku bunga mengikut skema pasar (fixed di awal tahun, lalu berubah menjadi floating rate), serta uang muka yang disesuaikan dengan aturan LTV (Loan to Value) perbankan.
Persyaratan Umum Calon Debitur KPR
Bank menerapkan kriteria dasar untuk menyaring calon debitur. Kriteria ini berfungsi memastikan bahwa pemohon memiliki legalitas hukum yang sah serta usia produktif selama masa pinjaman berlangsung.
| Parameter | Karyawan / Pegawai | Wiraswasta / Business Owner | Profesional (Dokter, Notaris, dll) |
|---|---|---|---|
| Kewarganegaraan | WNI | WNI | WNI |
| Usia Minimal | 21 Tahun / Sudah Menikah | 21 Tahun / Sudah Menikah | 21 Tahun / Sudah Menikah |
| Usia Maksimal | 55–60 Tahun (saat kredit lunas) | 65 Tahun (saat kredit lunas) | 65 Tahun (saat kredit lunas) |
| Masa Kerja/Usaha | Minimal 1–2 tahun (Tetap) | Minimal 2 tahun berturut-turut | Minimal 2 tahun izin praktik |
| Riwayat Kredit | Clean SLIK OJK (Kol 1) | Clean SLIK OJK (Kol 1) | Clean SLIK OJK (Kol 1) |
Catatan Penting Usia: Bila Anda mengajukan KPR di usia 30 tahun sebagai karyawan dengan batas usia pensiun bank 55 tahun, maka tenor maksimal yang bisa Anda ambil adalah 25 tahun.
Syarat Dokumen Administrasi KPR Rumah Pertama
Proses verifikasi bank berpusat pada keaslian dan kelengkapan berkas. Kurangnya satu dokumen dapat menunda proses approval hingga mingguan.
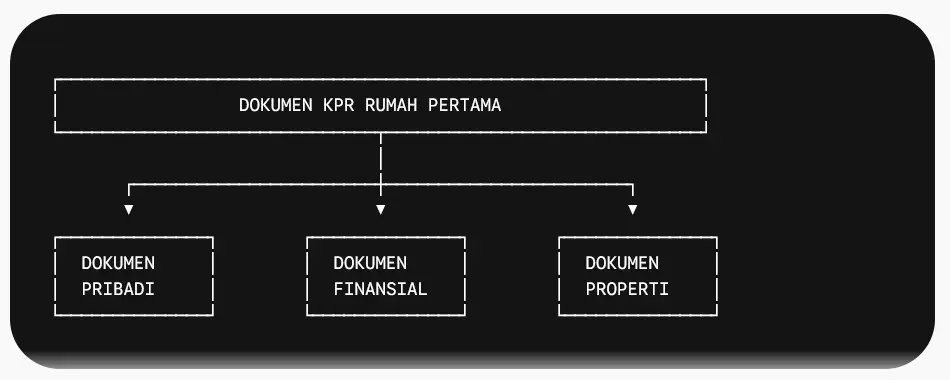
1. Dokumen Identitas Diri & Legalitas Pribadi
Dokumen ini membuktikan identitas dan status hukum Anda di mata negara.Fotokopi KTP Pemohon & Pasangan (jika sudah menikah).
Fotokopi Kartu Keluarga (KK).
Fotokopi Akta Nikah / Akta Cerai / Akta Kematian Pasangan (apabila relevan).
Fotokopi NPWP Pribadi (Wajib untuk plafon pinjaman tertentu).
Pasfoto Terbaru ukuran 3×4 atau 4×6 dari pemohon (dan pasangan).
Surat Perjanjian Pisah Harta (jika memiliki perjanjian pra-nikah).
2. Dokumen Finansial dan Penghasilan
Dokumen ini dijadikan landasan analisis oleh tim underwriter bank dalam menentukan besaran plafon pinjaman yang layak.
Bagi Karyawan / Pegawai
- Slip Gaji Asli atau Surat Keterangan Penghasilan (3 bulan terakhir).
- Surat Keterangan Kerja (SKK) yang menyatakan status karyawan tetap dan masa kerja.
- Rekening Koran / Buku Tabungan 3–6 bulan terakhir yang mencerminkan masuknya gaji bulanan.
Bagi Wiraswasta / Pemilik Usaha
- Fotokopi Legalitas Usaha: SIUP, NIB (Nomor Induk Berusaha), TDP, dan Akta Pendirian Perusahaan beserta perubahannya.
- Rekening Koran Perusahaan & Pribadi 6 bulan terakhir.
- Laporan Keuangan Usaha (Laporan Raba/Rugi & Neraca) 2 tahun terakhir.
- Nota/Catatan Penjualan atau bukti transaksi usaha.
Bagi Profesional (Dokter, Notaris, Arsitek, dll)
- Surat Izin Praktik (SIP) yang masih berlaku dari instansi berwenang.
- Rekening Koran Tabungan 6 bulan terakhir.
- Bukti Pembayaran Pajak (SPT Tahunan).
3. Dokumen Legalitas Properti (Jaminan)
Bila Anda membeli rumah dari pengembang (developer), dokumen properti diurus oleh agen atau pengembang. Namun, untuk rumah bekas (second), Anda wajib mengumpulkan berkas ini langsung dari penjual:
- Fotokopi Sertifikat Properti: SHM (Sertifikat Hak Milik) atau SHGB (Sertifikat Hak Guna Bangunan).
- Persetujuan Bangunan Gedung (PBG) / Izin Mendirikan Bangunan (IMB) lengkap dengan denah.
- Bukti Setor PBB (Pajak Bumi dan Bangunan) tahun terakhir beserta STTS.
- Surat Pemesanan Rumah (SPR) atau Surat Kesepakatan Jual Beli antara pembeli dan penjual.
Analisis Rasio Keuangan: Menghitung Kemampuan Cicilan KPR
Bank tidak hanya melihat besarnya gaji Anda, tetapi juga rasio beban utang (Debt Burden Ratio / DBR). Kebijakan standar perbankan di Indonesia membatasi total angsuran utang bulanan maksimal 30% hingga 40% dari pendapatan bersih bulanan (take-home pay).
Maksimal Agnsuran Bulanan = Pendapatan Bersih x 35%
Simulasi Perhitungan Plafon Kredit
Misalkan Anda dan pasangan memiliki total pendapatan gabungan (joint income) sebesar Rp15.000.000 per bulan. Anda tidak memiliki utang berjalan (kartu kredit atau cicilan kendaraan).
• Total Pendapatan Bersih : Rp15.000.000
• Batas Maksimal Angsuran : 35% x Rp15.000.000 = Rp5.250.000 / bulan
Artinya, bank hanya akan menyetujui pengajuan KPR jika nilai angsuran per bulannya tidak melebihi Rp5.250.000. Jika Anda memiliki utang lain (misalnya cicilan mobil Rp2.000.000), maka porsi maksimal untuk angsuran KPR berkurang menjadi:
Batas KPR = Rp.5.250.000 – Rp.2.000.000 = Rp.3.250.000
Alur Dan Prosedur Pengajuan KPR dari awal hingga akad
Proses pengajuan KPR memakan waktu mulai dari 2 minggu hingga 1 bulan penuh, tergantung pada kecepatan verifikasi data dan penilaian properti (appraisal).
1.Persiapan Finansial dan Pilihan Properti:Tahap Awal.Pilih rumah yang sesuai dengan batas kemampuan finansial. Bayar uang pemesanan (booking fee) kepada pengembang atau pemilik rumah untuk mengamankan unit.
2.Pengumpulan Berkas & Pengajuan ke Bank:Penyerahan Dokumen.Isi formulir pengajuan KPR dan serahkan seluruh berkas administrasi pribadi, finansial, dan properti. Disarankan mengajukan ke 2–3 bank sekaligus sebagai pembanding.
3.Pemeriksaan SLIK OJK (BI Checking):Verifikasi Relevansi Kredit.Sistem analisis bank akan memeriksa riwayat kredit Anda. Jika ada catatan kredit macet atau paylater yang menunggak, proses akan terhenti di tahap ini.
4.Appraisal & Analisis Kredit:Penilaian Properti & Kemampuan Bayar.Tim penilai (appraiser) dari bank turun ke lapangan untuk mengecek kondisi fisik rumah dan menaksir nilai pasarnya. Berdasarkan nilai appraisal tersebut, plafon kredit akan ditentukan.
5.Penerbitan Surat Penawaran Kredit (SPK):Persetujuan Bank.Bila disetujui, bank akan menerbitkan Surat Penawaran Kredit (SPK) / Surat Penetapan Persetujuan Kredit (SPPK). Dokumen ini merinci besaran plafon, suku bunga, suku bunga floating, tenor, dan rincian biaya pra-pencairan.
6.Pelunasan Biaya Awal & Tanda Tangan Akad Kredit:Tahap Akhir.Anda menandatangani perjanjian KPR di hadapan Notaris. Dana KPR dicarikan oleh bank langsung ke rekening penjual/pengembang.
Rincian Biaya Tambahan Saat Pengajuan KPR
Contoh di lapangan nya ada banyak sekali pembeli rumah pertama terjebak karena hanya menyiapkan dana untuk Uang Muka (DP) nya saja.
Padahal, ada sejumlah biaya awal KPR yang wajib dibayarkan sebelum atau saat akad kredit berlangsung. Secara umum, siapkan dana cadangan sebesar 5% – 10% dari nilai total plafond KPR.
| Jenis Biaya | Estimasi Besaran | Keterangan |
|---|---|---|
| Biaya Provinsi Bank | 1% dari total plafon KPR | Biaya administrasi persetujuan pinjaman dari bank. |
| Biaya Administrasi | Rp500.000 – Rp2.000.000 | Biaya pemrosesan berkas KPR. |
| Biaya Appraisal | Rp300.000 – Rp1.500.000 | Penilaian nilai jual properti oleh tim independen/bank. |
| Biaya Notaris & APHT | 1% – 2.5% dari nilai properti | Pengurusan akta kredit, balik nama, dan Akta Pembebanan Hak Tanggungan. |
| Asuransi Jiwa Kredit | Tergantung usia & nilai plafon | Menjamin pelunasan sisa KPR jika debitur meninggal dunia. |
| Asuransi Kebakaran | Tergantung nilai bangunan | Memproteksi aset fisik rumah dari bahaya kebakaran. |
| BPHTB | 5% x (Harga Rumah – NJOPTKP) | Bea Perolehan Hak atas Tanah dan Bangunan (Pajak Pembeli). |
5 Rahasia Agar Pengajuan KPR Rumah Pertama Langsung Disetujui Bank
Strategi berikut ini dapat meningkatkan rasio persetujuan (approval rate) pengajuan KPR Anda:
1. Bersihkan Riwayat SLIK OJK (BI Checking) dari Paylater
Salah satu penyumbang kegagalan KPR pada generasi muda adalah skema paylater, atau sangkutan hutang Online yang marak sekali di perbincangkan di sosmed ya temen-temen.
Jangan di anggap remeh, walaupun nominal hutang nya kecil (seperti Rp50.000–Rp100.000), keterlambatan pembayaran akan menurunkan skor kredit Anda menjadi Kol 2–5.
Pastikan seluruh pinjaman dilunasi minimal 3 bulan sebelum mengajukan KPR dan minta Surat Keterangan Lunas.
2. Gunakan Fitur Joint Income (Gabungan Penghasilan)
Jika gaji pribadi Anda belum mencukupi batas rasio DBR 30–40%, manfaatkan skema joint income bersama pasangan (suami/istri). Menggabungkan gaji dua orang secara otomatis memperbesar kapasitas plafon yang ditawarkan bank.
3. Mengendapkan Mutasi Rekening (Cashflow Clean)
Dalam proses kurang lebih 3 sampai 6 bulan sebelum pengajuan berkas, rapikan transaksi di rekening Anda. Bank menyukai arus kas yang teratur. Hindari adanya transaksi mencurigakan, penarikan tunai berlebihan dalam kurun waktu singkat, atau frekuensi saldo mengendap yang mendekati Rp0 di akhir bulan.
4. Besarkan Porsi Uang Muka (DP)
Pemerintah dan OJK memang mengizinkan program DP 0%. Namun, makin kecil DP yang bayarkan, makin tinggi beban plafon KPR dan nilai angsuran bulanan Anda.
Membayar DP lebih tinggi (misalnya 15%–20%) mengurangi risiko analisis bank dan memperbesar peluang lolos persetujuan.
5. Pastikan Legalitas Properti Bebas Masalah
Bank tidak akan bersedia mendanai rumah yang sertifikatnya bersengketa, tidak memiliki PBG/IMB, berada di area jalur hijau/sepadan sungai, atau akses jalannya tidak bisa dilalui kendaraan. Selalu pastikan status Sertifikat Hak Milik (SHM) sudah dipecah dan PBG siap dijaminkan ke bank.
Checklist Kelengkapan Pengajuan KPR Rumah Pertama
Gunakan daftar centang di bawah ini untuk memastikan tidak ada dokumen atau langkah yang terlewat sebelum pergi ke bank:
1. KTP Pemohon & Pasangan (Clear Scan/Fotokopi)
2. Kartu Keluarga & NPWP Pribadi
3. Akta Nikah / Surat Perjanjian Pisah Harta
4. Slip Gaji 3 Bulan Terakhir (Asli dengan Stempel Kantor)
5. Surat Keterangan Kerja (SKK) Resmi
6. Rekening Koran 3/6 Bulan Terakhir
7. Dokumen Legalitas Usaha (Khusus Wiraswasta)
8. Cek Riwayat SLIK OJK Mandiri via iSKOL (Skor 1 – Lancar)
9. Fotokopi SHM/SHGB, PBG/IMB, dan PBB Terakhir
10. Dana Cadangan Biaya Akad KPR Terkumpul di Tabungan
Kesimpulan
Dalam hal mengajukan KPR rumah pertama membutuhkan kesiapan finansial dan ketelitian administrasi.
Dengan mempersiapkan dokumen prasyarat jauh-jauh hari, menjaga kesehatan rekam jejak kredit di SLIK OJK, dan memperhitungkan batasan cicilan secara matang, peluang persetujuan KPR dari bank akan jauh lebih tinggi.