Selamat datang di website resmi AsetHunian.Com, pada kesempatan kali ini kami akan berbagi informasi seputar Panduan Lengkap Membeli Rumah: Aset Hunian yang Menguntungkan. Dalam hal membeli rumah merupakan salah satu keputusan finansial terbesar dan paling signifikan dalam hidup seseorang.
Bagi sebagian besar orang, rumah bukan hanya sekadar tempat berteduh saja, akan tetapi juga instrumen investasi jangka panjang yang nilainya cenderung terus naik dari tahun ke tahun.
Dari zaman ke zaman tentu harga bahan baku properti juga cenderung meningkat dan kompleksnya prosedur legalitas serta pembiayaan, membeli rumah bisa menjadi proses yang cukup membingungkan, terutama bagi pembeli pertama.
Banyak hal teknis yang sering di hadapi seperti : Kesalahan dalam memilih lokasi, mengabaikan kondisi fisik bangunan, atau salah memperhitungkan skema angsuran bank yang bisa berdampak fatal secara finansial nantinya.
Pada panduan komprehensif ini dirancang untuk membimbing Anda melalui setiap tahapan dalam proses pembelian rumah. Mulai dari analisis kelayakan finansial, pemilihan lokasi, pemeriksaan legalitas, hingga strategi menjadikan tempat tinggal Anda sebagai aset yang menguntungkan di masa depan.
Mengapa Rumah Adalah Aset Hunian yang Menguntungkan?
Sebelum melangkah ke proses teknis, sangat penting untuk memahami mengapa properti—khususnya rumah tapak—tetap menjadi salah satu pilihan aset favorit di Indonesia:
Apresiasi Nilai Properti (Capital Gain): Kebutuhan akan tanah dan tempat tinggal selalu meningkat seiring pertumbuhan populasi, sementara ketersediaan lahan relatif terbatas. Hal ini mendorong kenaikan harga rumah dalam jangka panjang di atas rata-rata angka inflasi nasional.
Melindungi Nilai Kekayaan dari Inflasi: Properti adalah jenis aset nyata (tangible asset). Saat nilai mata uang tergerus inflasi, nilai intrinsik dan harga pasar properti justru cenderung menyesuaikan naik.
Potensi Pendapatan Pasif (Rental Yield): Jika rumah tidak langsung ditempati, Anda memiliki fleksibilitas untuk menyewakannya, baik secara bulanan maupun tahunan. Pendapatan sewa ini dapat menutupi biaya perawatan atau bahkan cicilan bulanan KPR.
Aset Fleksibel yang Dapat Diagungkan: Sertifikat Hak Milik (SHM) yang sah memiliki nilai kolateral tinggi di mata lembaga keuangan resmi, yang dapat digunakan jika Anda membutuhkan leverage modal untuk pengembangan bisnis di kemudian hari.
Tahap 1: Persiapan dan Audit Keuangan Pribadi
Langkah awal sebelum melihat-lihat brosur pameran properti adalah mengaudit kondisi keuangan Anda sendiri. Jangan sampai cicilan rumah di kemudian hari mengganggu stabilitas kebutuhan hidup pokok bulanan.
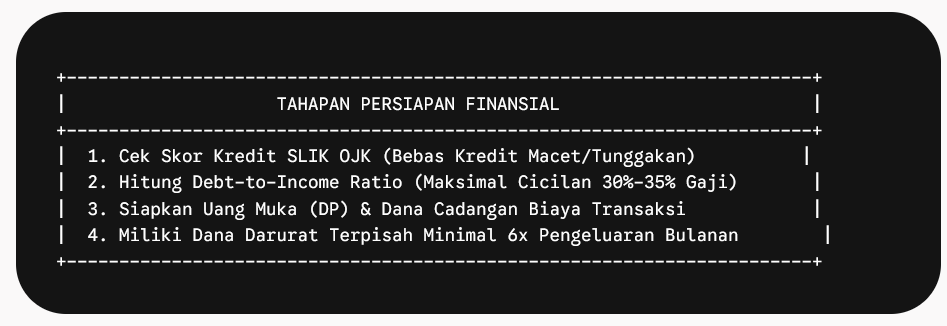
1. Cek Rekam Kredit (SLIK OJK atau BI Checking)
Pihak perbankan akan melakukan evaluasi kelayakan melalui Sistem Layanan Informasi Keuangan (SLIK) OJK sebelum menyetujui pengajuan Kredit Pemilikan Rumah (KPR). Pastikan Anda tidak memiliki tunggakan pada kartu kredit, cicilan paylater, maupun kredit tanpa agunan (KTA). Skor kredit yang bersih akan memperlancar proses persetujuan persentase plafon pinjaman.
2. Menghitung Debt-to-Income Ratio (DIR)
Aturan baku dalam perbankan menyebutkan bahwa idealnya total beban cicilan bulanan (termasuk proyeksi cicilan KPR rumah baru) tidak boleh melebihi 30% hingga 35% dari total pendapatan bersih bulanan (take-home pay).
Maksimal cicilan per bulan = pendapatan bersih x 30%
Contoh: Jika gabungan pendapatan bersih Anda dan pasangan adalah Rp15.000.000 per bulan, maka batas aman cicilan KPR Anda adalah maksimal Rp4.500.000 per bulan.
3. Mengkalkulasi Total Dana Awal yang Dibutuhkan
Banyak pembeli pemula beranggapan bahwa dana awal yang dibutuhkan hanya berupa Uang Muka (Down Payment/DP). Padahal, terdapat sejumlah komponen biaya transaksi di awal yang harus disiapkan dalam bentuk dana tunai:
| Komponen Biaya | Perkiraan Persentase / Besaran | Keterangan |
|---|---|---|
| Uang Muka (DP) | 0% – 20% dari harga rumah | Tergantung promo developer atau regulasi bank |
| BPHTB | 5% × (Harga Rumah – NPOPTKP) | Bea Perolehan Hak atas Tanah dan Bangunan |
| Biaya Notaris & PPAT | 1% – 1,5% dari harga jual | Penyusunan AJB, balik nama, dan cek sertifikat |
| Biaya Akad/KPR Bank | 3% – 5% dari plafon pinjaman | Provisi, administrasi, appraisal, asuransi |
| Dana Cadangan Pasca-Akad | Opsional (Disarankan Rp10jt – Rp20jt) | Renovasi kecil, perabotan, atau pindahan |
Tahap 2: Menentukan Lokasi dan Parameter Kriteria Rumah
Lokasi adalah faktor utama yang menentukan kenyamanan hidup sekaligus percepatan kenaikan nilai investasi properti Anda (capital gain).
Parameter Kriteria Lokasi Berprospek Tinggi:
Aksesibilitas dan Transportasi: Kedekatan dengan pintu tol, stasiun kereta, halte transportasi publik, atau jalan utama. Rumah yang mudah dijangkau selalu memiliki likuiditas pasar yang lebih tinggi saat ingin dijual kembali.
Fasilitas Umum Sekitar: Pastikan kawasan rumah memiliki jangkauan yang memadai ke fasilitas kesehatan (rumah sakit), pusat pendidikan (sekolah/kampus), serta pusat perbelanjaan atau pasar.
Bebas Bencana dan Tata Kota: Periksa riwayat banjir setidaknya dalam kurun waktu 5 tahun terakhir. Hindari membeli unit di kawasan pemukiman yang berdekatan dengan jalur SUTET, area bantaran sungai yang rawan longsor, atau kawasan industri berat.
Catatan : Jika kriteria-kriteria ini memenuhi syarat lokasi perumahan yang ingin Anda beli, tentu menjadi prospek investasi yang bernilai tinggi, namun hal yang harus di hindari adalah posisi rumah jangan berdekatan dengan TPU (Tempat pemakaman umum) , dan Tower Pemancar sinyal. Yang nantinya akan menurunkan harga jual rumah Anda tentunya.
Tahap 3: Pemilihan Jenis Properti (Baru vs Sekunder)
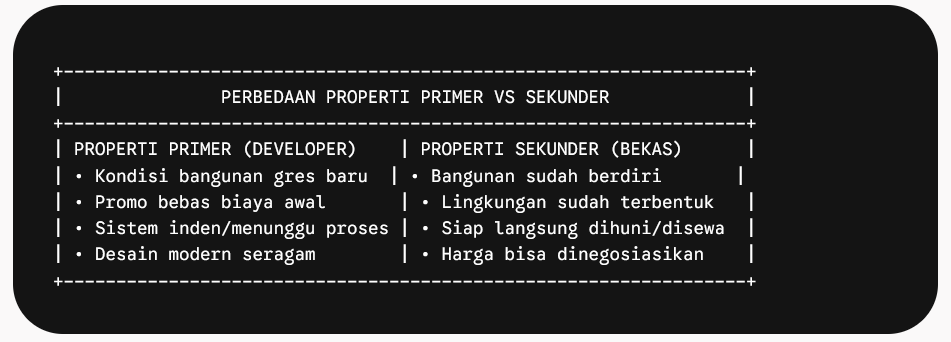
Anda perlu mempertimbangkan jenis properti mana yang paling sesuai dengan kebutuhan finansial serta toleransi risiko Anda.
Properti Primer (Rumah Baru dari Developer)
Keuntungan: Tampilan modern, fasilitas perumahan terintegrasi (one gate system, tempat olahraga), dan sering kali dipasarkan dengan promo keringanan seperti DP 0% atau subsidi biaya KPR dan BPHTB.
Risiko/Kekurangan: Biasanya menggunakan sistem indent (harus menunggu pembangunan selesai selama 6–18 bulan) dan berisiko jika developer tidak memiliki rekam jejak legalitas yang jelas.
Properti Sekunder (Rumah Bekas)
Keuntungan: Lingkungan tetangga sudah terbentuk, lokasi umumnya berada di kawasan kota yang lebih matang, serta harga rumah dan tanah sering kali masih dapat dinegosiasikan langsung dengan pemilik.
Risiko/Kekurangan: Membutuhkan pemeriksaan kondisi fisik secara lebih ketat dan potensi pengeluaran ekstra untuk biaya renovasi atau perbaikan struktural.
Tahap 4: Pemeriksaan Legalitas dan Uji Tuntas (Due Diligence)
Aspek legalitas adalah pondasi keamanan investasi Anda. Jangan pernah melakukan pembayaran uang muka atau pelunasan sebelum seluruh aspek legalitas terverifikasi keabsahannya.
1. Sertifikat Kepemilikan Lahan
Sertifikat Hak Milik (SHM): Merupakan tingkatan hak kepemilikan tertinggi dan paling aman di Indonesia. KEPEMILIKAN berlaku seumur hidup dan tidak berbatas waktu.
Sertifikat Hak Guna Bangunan (SHGB): Hak untuk mendirikan dan memiliki bangunan di atas tanah milik negara atau orang lain dalam jangka waktu tertentu (biasanya 20–30 tahun). Jika membeli SHGB, pastikan sisa jangka waktunya masih panjang dan dapat ditingkatkan menjadi SHM di Badan Pertanahan Nasional (BPN).
2. Dokumen Perizinan Bangunan
Pastikan bangunan memiliki Persetujuan Bangunan Gedung (PBG) yang sebelumnya dikenal sebagai Izin Mendirikan Bangunan (IMB). Dokumen ini menjamin bahwa struktur fisik bangunan berdiri legal sesuai peraturan penataan ruang daerah setempat.
3. Bukti Pelunasan Pajak dan Tagihan
Minta bukti pembayaran Pajak Bumi dan Bangunan (PBB) setidaknya untuk 3–5 tahun terakhir, serta pastikan tidak ada tunggakan pada tagihan utilitas seperti air bersih (PDAM) dan listrik.
Tahap 5: Simulasi Pembiayaan dan Pengajuan KPR
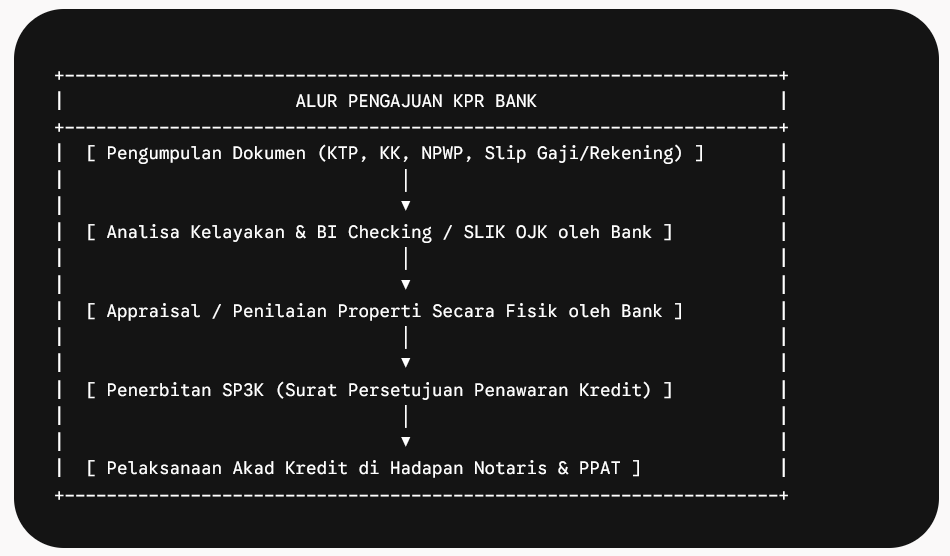
Sebagian besar transaksi pembelian rumah di Indonesia menggunakan fasilitas Kredit Pemilikan Rumah (KPR) dari perbankan. Berikut langkah strategis untuk mendapatkan pembiayaan yang efisien:
Pilih Jenis Suku Bunga yang Tepat:
Bunga Tetap (Fixed Rate): Besaran suku bunga dikunci konstan selama periode awal (misal 1 hingga 5 tahun pertama).
Bunga Mengambang (Floating Rate): Suku bunga menyesuaikan dengan pergerakan suku bunga acuan pasar setelah masa fixed rate selesai. Pastikan Anda menyimulasikan kenaikan cicilan saat memasuki periode floating.
Bandingkan Penawaran Antarbank:
Jangan hanya terpaku pada satu bank saja. Bandingkan penawaran dari bank BUMN, bank swasta nasional, maupun bank syariah untuk mendapatkan kombinasi suku bunga, biaya provisi, dan persetujuan plafon terbaik.
Pahami Surat Persetujuan Penawaran Kredit (SP3K):
Setelah bank menyetujui pengajuan Anda, mereka akan menerbitkan SP3K. Baca dengan cermat seluruh klausul mengenai besaran plafon pinjaman, tenor kredit, suku bunga, persyaratan asuransi, serta besaran penalti jika Anda melakukan pelunasan dipercepat.
Tahap 6: Proses Proses Akad, Transaksi, dan Serah Terima
Tahap akhir dari transaksi pembelian rumah adalah legalisasi dokumen penyerahan hak kepemilikan di depan Pejabat Pembuat Akta Tanah (PPAT) / Notaris.
Checklist Penting Saat Serah Terima Kunci:
Inspeksi Fisik Bangunan: Cek seluruh fungsi kelistrikan, instalasi air bersih dan pembuangan, kondisi atap/plafon dari rembesan air, presisi daun pintu/jendela, serta kerapian pasangan keramik.
Penandatanganan Berita Acara Serah Terima (BAST): Jangan menandatangani BAST jika masih terdapat kerusakan fisik bangunan yang belum diperbaiki oleh pihak penjual atau developer.
Penandatanganan AJB: Akta Jual Beli (AJB) ditandatangani oleh penjual dan pembeli di hadapan PPAT sebagai dasar pelaksanaan balik nama sertifikat tanah di BPN.
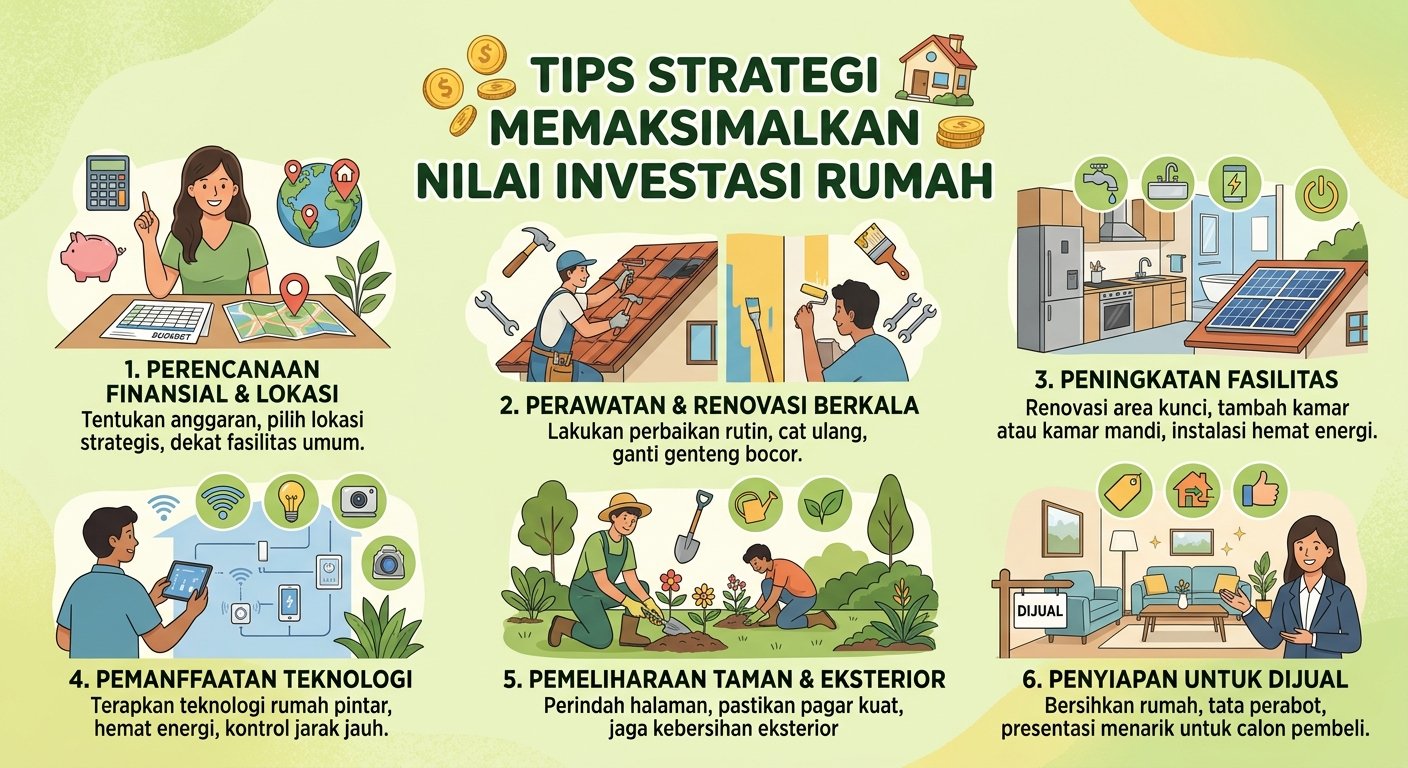
Tips Strategi Memaksimalkan Nilai Investasi Rumah
Agar aset hunian yang Anda beli dapat memaksimalkan imbal hasil (return on investment) di masa mendatang, terapkan beberapa langkah pengembangan strategis berikut:
Perawatan Rutin Berkala: Lakukan perbaikan kecil secara berkala pada bagian atap, pengecatan dinding, dan kelancaran sanitasi. Bangunan yang terawat dengan baik memiliki nilai jual kembali (resale value) yang jauh lebih tinggi.
Renovasi Bernilai Tambah: Fokus pada renovasi fungsional seperti penambahan kamar tidur, perbaikan tata letak dapur, atau pemanfaatan ruang terbuka hijau. Hindari renovasi yang terlalu ekstrem atau terlampau spesifik sesuai selera pribadi yang dapat menyulitkan penjualan di kemudian hari.
Pantau Perkembangan Infrastruktur Sekitar: Ikuti perkembangan rencana pembangunan infrastruktur pemerintah lokal di kawasan pemukiman Anda (seperti pembukaan gerbang tol baru, rute transportasi umum, atau pusat komersial). Momen selesainya proyek infrastruktur publik biasanya menjadi waktu terbaik jika Anda ingin menjual properti dengan gain tinggi.
Kesimpulan
Jika Anda ingin membeli rumah sebagai aset hunian yang menguntungkan membutuhkan perencanaan terstruktur, kesiapan keuangan yang matang, serta kecermatan dalam mengevaluasi legalitas dan potensi tempat atau lokasi yang bagus.
Oke jadi itulah pembahasan kita kali ini seputar Panduan Lengkap Membeli Rumah: Aset Hunian yang Menguntungkan, yang bisa kalian jadikan parameter dan pengetahuan dalam hal membeli rumah yang di inginkan. Semoga dapat bermanfaat ya. Sukses selalu.