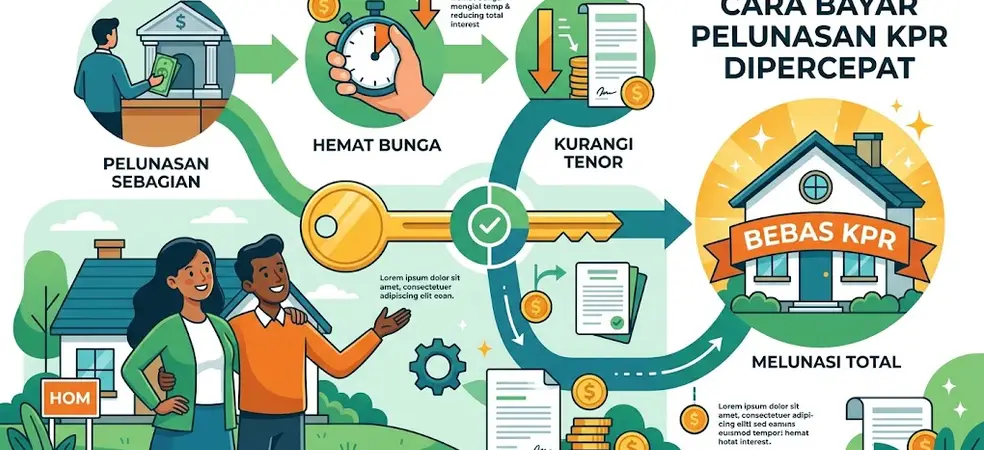
Pada Artikel ini membahas Cara bayar pelunasan KPR dipercepat, secara tuntas syarat, alur, perhitungan denda ataupun penalti, hingga kelebihan dan kekurangan melunasi KPR lebih awal. Seiring berjalannya waktu, tidak sedikit debitur yang ingin melunasi sisa pinjaman KPR mereka lebih awal agar terbebas dari beban hutang bulanan yang selalu menghantui nya ya haha.
Proses melunasi pinjaman sebelum tenor berakhir dikenal sebagai pelunasan KPR dipercepat. Langkah ini bisa menghemat pengeluaran bunga dalam jangka panjang secara signifikan.
Dengan memiliki rumah sendiri merupakan salah satu impian terbesar banyak orang. Namun bagi Anda yang memiliki angsuran Kredit ke Pemilikan Rumah (KPR) selama 10, 15, hingga 20 tahun tentu membutuhkan komitmen beban finansial yang cukup berat, terkadang bepikir jika nanti anak-anak sudah besar dan sudah kuliah masih menyicil angsuran !..KPR hadew.
Jika Anda memiliki 2 – 3 anak, tentu anak semakin besar membutuhkan banyak biaya biaya seperti uang pendidikan nya dan keperluan yang masih harus di cukupi dalam berumah tangga, dan ini menjadi dilema bagi para pejuang keluarga saat ini.
Mengapa Mempertimbangkan Pelunasan KPR Dipercepat?
Sebelum masuk ke teknis pelunasan, penting untuk memahami alasan di balik keputusan melunasi KPR lebih awal.
1. Mengurangi Beban Bunga Total
Sistem bunga KPR (baik floating rate maupun anuitas) membuat proporsi pembayaran bunga di tahun-tahun awal sangat dominan. Dengan melunasi pokok pinjaman lebih awal, total akumulasi bunga yang harus dibayarkan ke pihak bank berkurang drastis.
2. Ketenangan Pikiran (Peace of Mind)
Dengan pikiran yang tenang dan bebas beban tentu sangatlah di idamkan oleh para nasabah KPR ya, dengan memiliki aset rumah yang sudah sepenuhnya bebas dari agunan memberikan kenyamanan psikologis yang luar biasa.
Anda tidak lagi dibayang-bayangi oleh cicilan bulanan atau risiko kenaikan suku bunga mengambang (floating rate).
3. Arus Kas Bulanan Menjadi Lebih Longgar
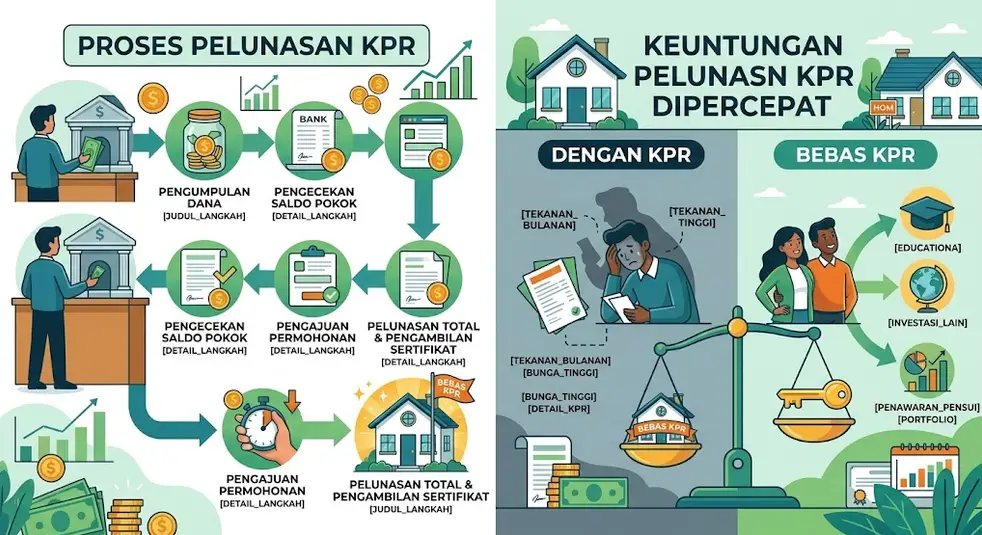
Tanpa adanya alokasi cicilan rumah setiap bulan, cash flow bulanan dapat dialihkan untuk investasi lain, dana pendidikan anak, atau tabungan pensiun.
Dua Jenis Pelunasan KPR Dipercepat
Di dunia perbankan Indonesia, terdapat dua skema pelunasan dipercepat yang bisa dipilih:
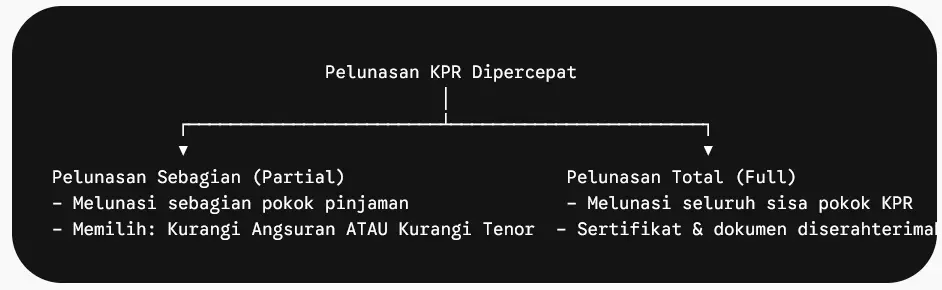
1. Pelunasan Sebagian (Partial Repayment)
Anda menyetorkan sejumlah dana ekstra untuk mengurangi pokok utang, tetapi belum menyelesaikannya secara keseluruhan. Setelah pelunasan sebagian, Anda bisa memilih dua opsi:
Mengurangi nilai angsuran bulanan: Tenor tetap sama, tetapi cicilan bulanan menjadi lebih ringan.
Mengurangi jangka waktu (tenor): Besaran cicilan bulanan tetap sama, tetapi masa kredit menjadi lebih singkat.
2. Pelunasan Total (Full Repayment)
Anda membayar seluruh sisa pokok utang KPR sekaligus beserta biaya/denda yang berlaku. Setelah pelunasan total selesai, proses jaminan dibatalkan (roya) dan sertifikat rumah beserta dokumen asli diserahkan kembali kepada Anda.
Syarat dan Dokumen yang Dibutuhkan
Setiap bank (seperti Bank Mandiri, BCA, BRI, BNI, BTN, maupun bank swasta lainnya) memiliki standar operational tersendiri. Namun secara umum, dokumen yang harus disiapkan mencakup:
- KTP pemohon (dan pasangan jika sudah menikah).
- Kartu Keluarga (KK) dan NPWP.
- Buku Nikah / Surat Cerai (jika relevan).
- Buku Tabungan rekening pembayaran KPR (beserta dana pelunasan di dalamnya).
- Surat Perjanjian Kredit (PK) asli.
- Form pengajuan pelunasan dipercepat (disediakan oleh bank).
Biaya dan Penalti Pelunasan KPR Dipercepat
Melunasi KPR lebih awal bukan berarti tanpa biaya. Pihak bank biasanya mengenakan denda pelunasan dipercepat (early redemption fee) karena kehilangan potensi pendapatan bunga yang seharusnya diterima selama sisa tenor.
Beberapa komponen biaya yang perlu diperhitungkan:
| Jenis Biaya | Penjelasan | Est. Besaran |
|---|---|---|
| Denda / Penalti Pelunasan | Persentase dari sisa pokok utang | 1% – 3% dari sisa pokok |
| Biaya Administrasi | Biaya pemrosesan dokumen pelunasan | Rp250.000 – Rp1.000.000 |
| Bunga Berjalan | Bunga dari tanggal cetak tagihan terakhir hingga hari pelunasan | Bervariasi |
| Biaya Pengambilan Sertifikat/Roya | Biaya pengurusan penerbitan dokumen & pengangkatan hak tanggungan | Tergantung ketentuan bank/notaris |
Catatan: Beberapa program KPR syariah atau promo KPR tertentu memiliki klausul bebas denda pelunasan setelah periode fixed rate selesai. Selalu periksa kembali draf Perjanjian Kredit Anda.
Cara dan Alur Bayar Pelunasan KPR Dipercepat
1.Mengecek Sisa Pokok Pinjaman
Hubungi pihak bank atau gunakan mobile banking
Tanyakan jumlah sisa pokok utang KPR Anda saat ini ke bagian layanan nasabah (Customer Service) atau pejabat kredit di cabang pembuka KPR.
2.Mengajukan Surat Permohonan Pelunasan
H-14 hingga H-30 sebelum tanggal pelunasan
Kunjungi kantor cabang bank pembuka kredit dan isi formulir pengajuan pelunasan dipercepat. Tentukan apakah ingin melunasi sebagian atau total.
3.Menerima Rincian Tagihan Pelunasan (LPS)
Lembar Perhitungan Pelunasan
Bank akan menerbitkan lembar rincian yang berisi: sisa pokok utang, biaya penalti, biaya administrasi, dan total dana yang harus disiapkan di rekening.
4.Setor Dana ke Rekening KPR
Pastikan saldo mencukupi sesuai jadwal
Pastikan total saldo yang tertera pada lembar perhitungan tersedia secara utuh di rekening pembayaran cicilan sebelum tanggal eksekusi pelunasan.
5.Proses Eksekusi & Pengambilan Dokumen Asli
Khusus untuk pelunasan total
Bank akan memotong saldo rekening untuk pelunasan. Selanjutnya, Anda akan dijadwalkan untuk mengambil dokumen asli (SHM/SHGB, IMB/PBG, Polis Asuransi, dan Surat Roya) di kantor cabang.
Contoh Perhitungan Pelunasan dipercepat
Misalkan Anda memiliki data pinjaman sebagai berikut:
Sisa Pokok Pinjaman: Rp200.000.000
Denda Pelunasan: 2% dari sisa pokok
Biaya Administrasi: Rp500.000
Bunga Berjalan: Rp1.200.000
Denda Pelunasan = 2% x Rp.200.000.000 – = Rp.4.000.000-
Total Pembayaran = Sisa Pokok + Denda _ Bunga Berjalan + Biaya Admin
= 200.000.000 + 4.000.000 + 1.200.000 + 500.000
= 205.700.000-
Dengan demikian, dana total yang harus Anda siapkan di rekening adalah Rp205.700.000.
Pertimbangan Sebelum Melunasi KPR Lebih Awal
Sebelum mengambil keputusan, analisis poin-poin berikut agar tidak mengganggu stabilitas keuangan keluarga:
Kapan Waktu yang Tepat?
Sangat Disarankan: Di awal hingga pertengahan masa tenor (misal tahun ke-1 sampai ke-7 dari tenor 15 tahun), karena porsi pembayaran bunga masih sangat tinggi.
Kurang Efektif: Di tahun-tahun akhir masa tenor (misal sisa 2–3 tahun terakhir), karena porsi angsuran bulanan sebagian besar sudah berupa pokok pinjaman, bukan bunga lagi.
Ketersediaan Dana Darurat
Dan ini saran yang penting ya untuk kalian catat ” Jangan sampai seluruh tabungan dialokasikan untuk melunasi KPR hingga menguras habis dana darurat (emergency fund). Pastikan Anda tetap menyisakan dana simpanan minimal 3 sampai 6 bulan biaya hidup pasca pelunasan.
Peluang Investasi Lain
Bandingkan tingkat suku bunga KPR Anda dengan potensi imbal hasil (return) instrumen investasi lain.
Jika suku bunga KPR Anda berada di angka 10% per tahun, sedangkan Anda memiliki opsi investasi aman yang memberikan imbal hasil lebih tinggi setelah dipotong pajak, mengalokasikan dana ke investasi mungkin bisa memberikan hasil lebih optimal.
Panduan Pengurusan Surat Roya Setelah Pelunasan Total
Setelah melakukan pelunasan total, sertifikat rumah Anda masih terikat Hak Tanggungan atas nama bank di Kantor Pertanahan (BPN). Anda perlu melakukan proses Roya untuk menghapus catatan Hak Tanggungan tersebut dari sertifikat.
Langkah Pengurusan Roya:
- Minta Surat Keterangan Lunas dan Surat Pengantar Roya dari bank tempat Anda mengambil KPR.
- Ambil berkas asli (SHM/SHGB, Sertifikat Hak Tanggungan).
- Datang ke Kantor Pertanahan (BPN) setempat atau ajukan secara daring melalui aplikasi resmi BPN (Atur / Loketku).
- Bayar biaya PNBP (Penerimaan Negara Bukan Pajak) pengurusan roya (sekitar Rp50.000 per sertifikat).
- Sertifikat rumah kini bersih dan sepenuhnya atas nama Anda tanpa ikatan jaminan bank.
Kesimpulan
Pelunasan KPR dipercepat merupakan keputusan finansial strategis yang dapat menghemat biaya bunga dalam jumlah besar serta membebaskan Anda dari beban kewajiban hutang jangka panjang, dan menurut saya pribadi sih, langkah ini merupakan sesuatu hal yang tepat jika temen-temen mampu atau sudah siap menerapkan Cara bayar pelunasan KPR dipercepat.
Pastikan Anda telah menghitung dengan teliti ya untuk budget dari seluruh komponen biaya (seperti denda penalti dan biaya administrasi), memperhitungkan waktu pelunasan yang tepat, serta menjaga kecukupan dana darurat sebelum mengajukan pelunasan ke bank.