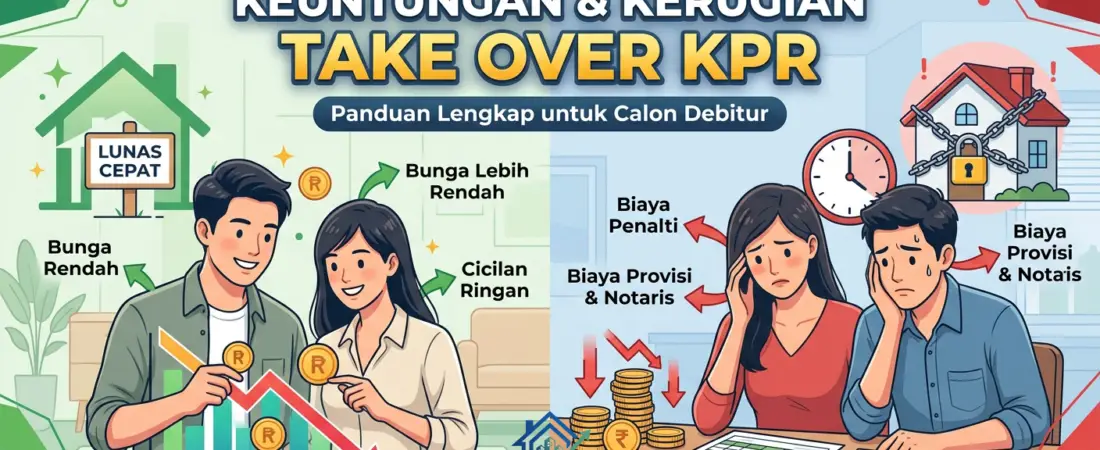
Dalam hal analisa untung rugi seharusnya temen-temen bisa pikirkan atau di kondisikan terlebih dahulu ya , telehih untuk permasalahan take over KPR atau over kredit,
yang dimana pada proses take over KPR (Kredit Pemilikan Rumah) kerap menjadi solusi finansial popular bagi masyarakat yang ingin mendapatkan bunga cicilan lebih rendah atau bagi mereka yang butuh menjual rumah yang statusnya masih dalam masa kredit.
Namun, sebelum mengambil keputusan besar ini, Anda wajib memahami secara menyeluruh skema, keuntungan, hingga risiko kerugian yang mengintai.
Berikut adalah panduan komprehensif mengenai keuntungan dan kerugian take over KPR, jenis-jenis skema yang berlaku di Indonesia, estimasi rincian biaya, hingga panduan langkah demi langkah agar proses pengajuan Anda berjalan lancar dan aman secara hukum.
Apa Itu Take Over KPR?
Take over KPR adalah proses pengalihan fasilitas kredit pemilikan rumah dari satu pihak ke pihak lain atau perpindahan pinjaman dari satu bank ke bank lain, atau sering kita kenal itu over kredit ya temen-temen.
Nah Secara garis besar, praktik ini dilakukan dalam dua situasi utama:
– Pengalihan antar bank (Refinancing): Nasabah memindahkan sisa pinjaman KPR dari Bank A ke Bank B untuk mendapatkan suku bunga yang lebih rendah atau tenor yang lebih fleksibel.
– Pengalihan antar individu (Jual Beli): Pembeli mengambil alih sisa cicilan rumah KPR dari penjual yang belum melunasi masa kreditnya.
Tujuan utama dari mekanisme ini umumnya adalah untuk efisiensi finansial, menghindari kredit macet, atau memperoleh dana segar tambahan (top up KPR).
3 Skema Utama Take Over KPR di Indonesia
Sebelum menimbang untung dan ruginya, Anda perlu mengenali tiga skema take over KPR yang umum dan sah secara hukum di Indonesia:
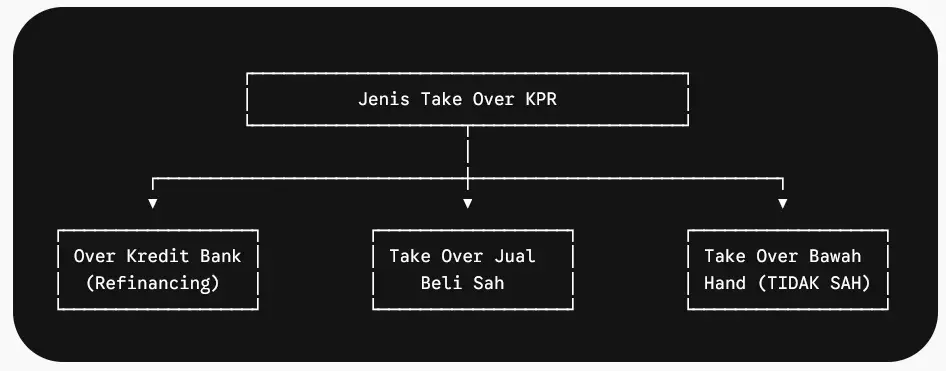
1. Over Kredit Antar Bank (Refinancing)
Skema ini dilakukan oleh nasabah yang sama tetapi berpindah bank pengelola KPR. Biasanya dilakukan ketika masa bunga tetap (fixed rate) di bank lama sudah habis dan memasuki suku bunga mengambang (floating rate) yang melonjak tinggi.
2. Take Over Jual Beli (Resmi via Bank)
Skema ini melibatkan pembeli, penjual, dan pihak bank. Pembeli mengajukan KPR baru ke bank untuk meneruskan atau melunasi sisa pinjaman penjual. Setelah disetujui, sertifikat balik nama atas nama pembeli dan menjadi jaminan KPR baru.
3. Take Over Bawah Tangan (Sangat Tidak Direkomendasikan)
Skema di mana penjual dan pembeli hanya membuat kesepakatan sendiri atau menggunakan akta notaris tanpa melibatkan bank penyedia KPR. Skema ini secara hukum sangat berisiko dan tergolong ilegal dalam aturan perbankan.
Keuntungan Take Over KPR
Mengapa banyak debitur dan calon pembeli rumah memilih jalur ini? Berikut adalah sederet keuntungan utama yang bisa diperoleh:
1. Peluang Mendapatkan Suku Bunga Lebih Rendah
Keuntungan paling signifikan dari over kredit antar bank adalah kesempatan menikmati promo bunga fixed rate baru dari bank penerima. Ketika bunga KPR lama Anda masuk masa floating (bisa mencapai 11%–14%), berpindah ke bank lain bisa mengembalikan suku bunga ke angka promo (misalnya 3%–6% fixed beberapa tahun).
2. Cicilan Bulanan Menjadi Lebih Ringan
Dengan suku bunga yang lebih rendah atau opsi memperpanjang tenor (jangka waktu kredit), nilai angsuran per bulan dapat berkurang secara drastis. Hal ini memberikan ruang bernapas pada arus kas (cash flow) bulanan keluarga Anda.
3. Harga Rumah Lebih Murah dibanding Harga Pasar
Bagi pembeli yang mengambil alih KPR orang lain, sering kali penjual menawarkan harga yang lebih rendah (under value). Penjual biasanya butuh dana cepat atau ingin melepas beban cicilan, sehingga pembeli bisa mendapatkan aset properti dengan margin keuntungan yang bagus.
4. Kesempatan Mendapatkan Dana Segar (Top Up KPR)
Jika nilai appraisal rumah Anda saat ini sudah naik signifikan dibanding saat pertama kali akad KPR, Anda bisa mengajukan top up. Selisih antara sisa utang lama dengan plafon pinjaman baru yang disetujui dapat dicairkan dalam bentuk uang tunai untuk kebutuhan perbaikan rumah atau investasi lainnya.
5. Bangunan Rumah Umumnya Sudah Siap Huni (Ready Stock)
Berbeda dengan KPR rumah indent yang memakan waktu pembangunan, rumah hasil over kredit jual beli rata-rata sudah berdiri fisik, siap dihuni, dan lingkungan sekitarnya sudah terbentuk.
Kerugian dan Risiko Take Over KPR
Meski menawarkan banyak efisiensi, take over KPR bukanlah tanpa cela. Ada sejumlah kerugian dan risiko yang wajib Anda perhitungkan matang-matang:
1. Beban Biaya Proses Baru yang Cukup Besar
Take over KPR pada dasarnya sama seperti mengajukan KPR dari awal. Anda harus menyiapkan dana tunai untuk membayar berbagai komponen biaya:
- Biaya Penalti Pelunasan Dipercepat: Diberlakukan oleh bank lama (biasanya 1%–3% dari sisa pokok utang).
- Biaya Provisi dan Administrasi Bank Baru.
- Biaya Appraisal Ulang: Bank baru akan menilai kembali harga pasar properti Anda.
- Biaya Notaris/PPAT: Untuk pengurusan APHT (Akta Pemberian Hak Tanggungan) dan pendaftaran hipotek.
- Biaya Asuransi: Asuransi jiwa dan asuransi kebakaran baru.
2. Membutuhkan Waktu dan Proses Administrasi Lengkap
Proses pengajuan take over membutuhkan kelengkapan dokumen yang rumit serta verifikasi ulang dari bank baru, mulai dari analisis BI Checking / SLIK OJK, analisis kemampuan finansial, hingga proses appraisal fisik properti. Proses ini memakan waktu kisaran 2 minggu hingga 1 bulan.
3. Risiko Penolakan Pengajuan oleh Bank
Meskipun Anda sudah menjadi debitur aktif di bank lama, bank baru tidak menjamin 100% pengajuan take over Anda diterima. Jika riwayat kredit Anda di SLIK OJK memburuk atau rasio utang (debt burden ratio) Anda dinilai terlalu tinggi, pengajuan bisa ditolak.
4. Bahaya Hukum Take Over Bawah Tangan
Jika nekad melakukan take over bawah tangan tanpa persetujuan bank:
Penjual berisiko jika pembeli baru menunggak cicilan, karena nama yang tercantum dan ditagih bank tetaplah nama penjual.
Pembeli berisiko sulit mengambil sertifikat asli di bank saat kredit lunas, karena bank hanya akan menyerahkan sertifikat kepada debitur resmi yang terdaftar.
Rincian Biaya Take Over KPR (Simulasi)
Untuk memberikan gambaran konkret, berikut tabel perkiraan komponen biaya yang timbul saat Anda melakukan over kredit KPR antar bank:
| Komponen Biaya | Penjelasan / Estimasi Besaran |
|---|---|
| Penalti Pelunasan Dini (Bank Lama) | 1% – 3% dari sisa pokok utang |
| Biaya Provisi (Bank Baru) | ~1% dari plafon kredit baru |
| Biaya Administrasi | Rp500.000 – Rp2.000.000 |
| Biaya Appraisal | Rp1.000.000 – Rp1.500.000 |
| Biaya Notaris & APHT | 1% – 2,5% dari nilai kredit |
| Biaya Asuransi Jiwa & Kebakaran | Tergantung usia debitur & nilai bangunan |
Catatan Finansial: Sebelum memutuskan take over, hitunglah total biaya yang harus dikeluarkan di depan (upfront cost). Pastikan total penghematan dari penurunan bunga KPR dalam jangka panjang lebih besar daripada total biaya proses take over tersebut.
Syarat Dokumen Pengajuan Take Over KPR
Sebelumnya kalian harus menyiapkan dokumen atau berkas-berkas lengkap sejak awal ya, tujuan nya utnuk mempercepat proses pemerikasaan dan analisa dari pihak bank.
Berikut berkas utama yang umumnya dibutuhkan:
Dokumen Pribadi & Finansial:
- Fotokopi KTP Pemohon & Pasangan (jika sudah menikah)
- Fotokopi Kartu Keluarga (KK) & Akta Nikah/Cerai
- Fotokopi NPWP Pribadi
- Slip Gaji Asli 3 Bulan Terakhir (karyawan) / Laporan Keuangan (wiraswasta)
- Rekening Koran 3–6 Bulan Terakhir
- Surat Keterangan Kerja Asli
Dokumen Jaminan & Kredit Lama:
- Fotokopi Sertifikat Rumah (SHM/SHGB)
- Fotokopi IMB / PBG dan PBB Terbaru
- Fotokopi Perjanjian Kredit (PK) dari Bank Lama
- Rincian Rekening Koran Kredit / Saldo Sisa Pokok Utang dari Bank Lama
Panduan Langkah-Langkah Melakukan Take Over KPR
1.Analisis Rasio Hemat vs Biaya
Hitung keuntungan bersih sebelum mengajukan
Hitung selisih Bunga Floating Bank Lama dengan Bunga Promo Bank Baru.
Kurangi dengan perkiraan total biaya proses (penalti, notaris, provisi). Pastikan Anda masih mengantongi efisiensi biaya yang signifikan.
2. Minta Rincian Sisa Utang ke Bank Lama
Pengajuan resmi ke customer service bank asal
Datangi bank asal untuk meminta Surat Keterangan Sisa Pokok Utang dan riwayat pembayaran angsuran sebagai syarat utama pendaftaran ke bank baru.
3. Pengajuan dan Analisis SLIK OJK di Bank Baru
Pilih bank penerima dengan promo bunga terbaik
Serahkan seluruh berkas ke bank baru. Bank akan melakukan verifikasi data, cek riwayat SLIK OJK, analisis penghasilan, dan appraisal nilai properti.
4. Persetujuan Kredit (SPPK) & Akad Kredit Baru
Penandatanganan berkas legal hukum
Setelah Surat Penetapan Persetujuan Kredit (SPPK) terbit dari bank baru, proses dilanjutkan ke penandatanganan akad KPR baru di depan Notaris/PPAT.
5. Pelunasan Dipercepat & Pengambilan Sertifikat
Pencairan dana pencatatan pelunasan
Bank baru menyerahkan dana pelunasan langsung ke bank lama. Sertifikat asli dan dokumen jaminan diambil dari bank lama untuk diserahkan dan dijaminkan ke bank baru.
Kesimpulan: Kapan Harus Mengambil Take Over KPR?
Take over KPR adalah strategi keuangan yang sangat efektif jika Anda ingin lepas dari jerat bunga floating yang melonjak tinggi atau ketika ingin membeli rumah dengan harga di bawah standar pasar.
Namun, langkah ini hanya disarankan jika di analisa dari berbagai kondisi ya:
Sisa masa tenor KPR Anda masih lumayan panjang (di atas 3–5 tahun). Penghematan dari penurunan cicilan bulanan jauh melampaui beban biaya proses take over.
Seluruh proses dilakukan secara legal melalui bank resmi, bukan transaksi bawah tangan.
Lakukan kalkulasi secara teliti, konsultasikan dengan staf ahli yang spesialis di bidang KPR dari beberapa bank, baik itu bank konvensional ataupun digital, dan pastikan kondisi finansial Anda tetap stabil selama proses pengalihan berlangsung.
Dengan Anda mempelajari alur ini, harap kami agar bisa menambah pengetahuan untuk temen-temen semua, khususnya dalam hal menghitung Keuntungan dan kerugian Take Over KPR agar bisa menjadi orang yang bijak dan bisa terus belajar dari pengalaman orang lain sebelum nya. Semoga bermanfaat ya. Sukses selalu.