Memiliki rumah sendiri menjadi salah satu tujuan finansial bagi banyak generasi muda. Namun, harga properti yang terus meningkat dan kebutuhan hidup sehari-hari sering membuat calon pembeli kesulitan mengumpulkan uang muka atau down payment (DP).
Salah satu pilihan yang kerap menarik perhatian adalah Kredit Pemilikan Rumah (KPR) dengan DP 0 persen. Melalui skema ini, calon pembeli berpeluang memperoleh pembiayaan hingga 100 persen dari nilai properti yang diperhitungkan bank, sehingga tidak perlu membayar uang muka apabila fasilitas tersebut tersedia dan pengajuan disetujui.
Meskipun demikian, DP 0 persen bukan program yang otomatis berlaku untuk semua orang, semua bank, atau seluruh jenis rumah. Bank Indonesia (BI) memberikan ruang bagi bank yang memenuhi persyaratan untuk menerapkan rasio Loan to Value (LTV) atau Financing to Value (FTV) hingga 100 persen. Keputusan menawarkan fasilitas tersebut tetap berada pada masing-masing bank dengan mempertimbangkan ketentuan regulator dan penilaian risiko kredit.
Selain itu, pembelian rumah tanpa uang muka bukan berarti pembeli tidak perlu menyiapkan uang tunai. Biaya administrasi, pajak, notaris, appraisal, asuransi, dan kebutuhan lain tetap dapat muncul selama proses transaksi.
Artikel ini membahas pengertian KPR DP 0 persen, ketentuan BI, persyaratan pengajuan, biaya awal, simulasi cicilan, serta hal-hal yang perlu diperiksa sebelum mengambil keputusan.
Catatan verifikasi: Informasi regulasi dalam artikel ini diperiksa pada 2 November 2026. Ketentuan dan penawaran bank dapat berubah, sehingga calon debitur perlu meminta konfirmasi tertulis kepada bank sebelum mengajukan KPR.
1. Apa Itu KPR DP 0 Persen?
KPR DP 0 persen adalah fasilitas pembiayaan rumah yang memungkinkan bank membiayai hingga 100 persen dari nilai properti yang menjadi dasar perhitungan pembiayaan.
Dalam transaksi KPR biasa, pembeli membayar sebagian harga rumah sebagai uang muka, sedangkan sisanya dibiayai bank. Pada skema pembiayaan 100 persen, porsi uang muka dapat menjadi nol apabila bank menerapkan fasilitas tersebut dan pemohon memenuhi persyaratan.
Sebagai contoh, seseorang ingin membeli rumah dengan harga Rp500 juta.
- Harga rumah: Rp500 juta.
- DP: 0 persen.
- Plafon pembiayaan: Rp500 juta, jika bank menyetujui pembiayaan penuh.
- Dana yang harus disiapkan: tetap mencakup biaya transaksi dan kebutuhan lain di luar DP.
Perlu dipahami bahwa nilai pembiayaan bank tidak selalu dihitung berdasarkan harga jual yang ditawarkan pengembang. Bank dapat menggunakan hasil penilaian atau appraisal sebagai dasar penentuan nilai properti.
Jika hasil appraisal lebih rendah daripada harga transaksi, calon pembeli mungkin perlu menyediakan selisih dana sendiri. Karena itu, istilah DP 0 persen tidak selalu berarti seluruh harga jual rumah akan dibiayai bank.
2. Bagaimana Ketentuan BI Mengenai KPR DP 0 Persen?
Kebijakan DP 0 persen berkaitan dengan pelonggaran rasio LTV untuk kredit properti dan FTV untuk pembiayaan properti.
LTV dan FTV merupakan rasio yang menunjukkan batas pembiayaan terhadap nilai properti yang dijadikan objek transaksi. Jika batas pembiayaan mencapai 100 persen, bank yang memenuhi persyaratan dapat memberikan pembiayaan hingga sebesar nilai properti yang diperhitungkan.
Ketentuan yang berlaku pada 2026
Bank Indonesia menerbitkan Peraturan Anggota Dewan Gubernur Nomor 30 Tahun 2025 tentang perubahan ketentuan LTV/FTV dan uang muka.
Peraturan tersebut mulai berlaku pada 1 Januari 2026. Kebijakan pelonggaran LTV/FTV properti yang tercantum di dalamnya berlaku sampai dengan 31 Desember 2026.
Dalam ketentuan tersebut, batas LTV/FTV paling tinggi 100 persen dapat diterapkan oleh bank yang memenuhi persyaratan rasio kredit atau pembiayaan bermasalah (NPL/NPF).
Sementara itu, bank yang tidak memenuhi persyaratan tersebut memiliki batas pembiayaan yang lebih rendah. Besarannya juga dapat berbeda berdasarkan jenis properti dan fasilitas kredit yang digunakan.
Perpanjangan kebijakan untuk 2027
Pada 21 Oktober 2026, Bank Indonesia mengumumkan perpanjangan kebijakan LTV/FTV properti sebesar 100 persen untuk periode 1 Januari sampai 31 Desember 2027.
Perpanjangan tersebut ditujukan bagi bank yang memenuhi kriteria NPL/NPF tertentu. Kebijakan ini mencakup rumah tapak, rumah susun, serta ruko dan rukan.
Artinya, kebijakan tersebut memberikan ruang bagi bank untuk menawarkan pembiayaan hingga 100 persen. Namun, bukan berarti seluruh bank wajib menyediakan KPR tanpa DP atau semua pemohon berhak mendapatkan fasilitas tersebut.
Apa arti kebijakan ini bagi calon pembeli?
Calon pembeli perlu membedakan tiga hal berikut:
- Kebijakan regulator: BI menetapkan batas maksimum rasio pembiayaan yang dapat diterapkan bank sesuai ketentuan.
- Kebijakan bank: Bank menentukan apakah menyediakan produk KPR DP 0 persen, properti yang dapat dibiayai, dan persyaratan nasabah.
- Persetujuan kredit: Bank menilai penghasilan, kewajiban utang, riwayat kredit, pekerjaan, dokumen, dan kelayakan objek properti.
Ketiga hal tersebut tidak boleh dianggap sama. Kebijakan LTV/FTV 100 persen tidak menjamin permohonan KPR seseorang akan disetujui.
3. Apakah Semua Orang Bisa Mengajukan KPR DP 0 Persen?
Tidak. Fasilitas DP 0 persen bergantung pada kebijakan bank dan hasil analisis terhadap calon debitur.
Bank dapat menerapkan persyaratan berbeda untuk karyawan, pengusaha, profesional, maupun calon pembeli yang memiliki sumber penghasilan lain.
Berikut beberapa aspek yang umumnya diperiksa dalam pengajuan KPR.
A. Identitas dan dokumen administrasi
Calon debitur biasanya diminta menyiapkan dokumen seperti:
- Kartu Tanda Penduduk (KTP).
- Kartu Keluarga (KK).
- Nomor Pokok Wajib Pajak (NPWP), apabila dipersyaratkan.
- Dokumen perkawinan, jika relevan.
- Formulir pengajuan KPR.
- Dokumen tambahan sesuai kebijakan bank.
Persyaratan administrasi dapat berbeda berdasarkan jenis produk dan profil pemohon.
B. Penghasilan dan pekerjaan
Bank perlu menilai kemampuan calon debitur membayar cicilan dalam jangka panjang.
Dokumen yang dapat diminta antara lain:
- Slip gaji atau bukti penghasilan.
- Surat keterangan kerja.
- Rekening koran atau mutasi rekening.
- Dokumen usaha bagi wiraswasta.
- Laporan keuangan atau bukti pendapatan bagi profesional.
Tidak ada satu angka gaji minimum yang berlaku untuk seluruh bank dan semua rumah. Batas penghasilan bergantung pada nilai pembiayaan, tenor, cicilan, kewajiban utang lain, dan kebijakan bank.
C. Riwayat kredit melalui SLIK OJK
Bank dapat memeriksa informasi debitur melalui Sistem Layanan Informasi Keuangan (SLIK) OJK untuk menilai riwayat fasilitas kredit dan kewajiban keuangan calon debitur.
Sebelum mengajukan KPR, periksa apakah terdapat tunggakan atau kewajiban yang belum diselesaikan.
Riwayat kredit yang baik dapat membantu proses penilaian, tetapi tidak menjamin persetujuan. Bank tetap mempertimbangkan faktor lain.
D. Kemampuan membayar cicilan
Bank akan menilai penghasilan dan kewajiban pembayaran yang sudah dimiliki calon debitur.
Sebagai simulasi pribadi, seseorang dapat menggunakan batas cicilan tertentu terhadap penghasilan bersih untuk melihat apakah angsuran masih masuk akal.
Namun, rasio 30 persen atau 40 persen bukan batas universal yang wajib digunakan seluruh bank. Masing-masing bank dapat mempunyai metode penilaian kemampuan bayar sendiri.
4. Jenis Properti yang Berpeluang Mendapatkan Pembiayaan 100 Persen
Ketentuan BI mengenai LTV/FTV mencakup beberapa kategori properti, antara lain:
- Rumah tapak.
- Rumah susun atau apartemen.
- Rumah toko (ruko).
- Rumah kantor (rukan).
Namun, cakupan kebijakan regulator tidak berarti setiap produk dan unit properti otomatis mendapatkan pembiayaan 100 persen.
Bank dapat menentukan batasan berdasarkan kategori properti, fasilitas kredit, status kepemilikan, hasil appraisal, kerja sama dengan pengembang, serta kebijakan risiko internal.
Calon pembeli perlu menanyakan secara langsung apakah rumah yang dipilih termasuk objek yang dapat dibiayai melalui fasilitas DP 0 persen.
5. Perbedaan KPR DP 0 Persen dan Promo DP dari Developer
Istilah DP 0 persen sering digunakan dalam promosi pengembang. Padahal, ada beberapa skema yang perlu dibedakan.
KPR dengan LTV/FTV 100 persen
Dalam skema ini, bank dapat memberikan pembiayaan sampai 100 persen dari nilai properti yang diperhitungkan apabila memenuhi ketentuan dan menyetujui pengajuan.
Promo subsidi uang muka oleh developer
Pengembang dapat memberikan promosi berupa subsidi DP, potongan harga, atau bantuan pembayaran uang muka.
Pada skema ini, pembeli tetap perlu memeriksa harga rumah, nilai subsidi, syarat promosi, dan apakah terdapat biaya yang dibebankan di bagian lain transaksi.
DP yang dibayar secara bertahap
Sebagian pengembang memberikan kesempatan kepada pembeli untuk mencicil uang muka sebelum akad KPR.
Skema tersebut tidak sama dengan pembiayaan 100 persen. Pembeli tetap memiliki kewajiban membayar DP sesuai jadwal yang disepakati.
Sebelum menerima promosi, minta rincian tertulis mengenai sumber subsidi, jumlah DP, jadwal pembayaran, dan kewajiban pembeli.
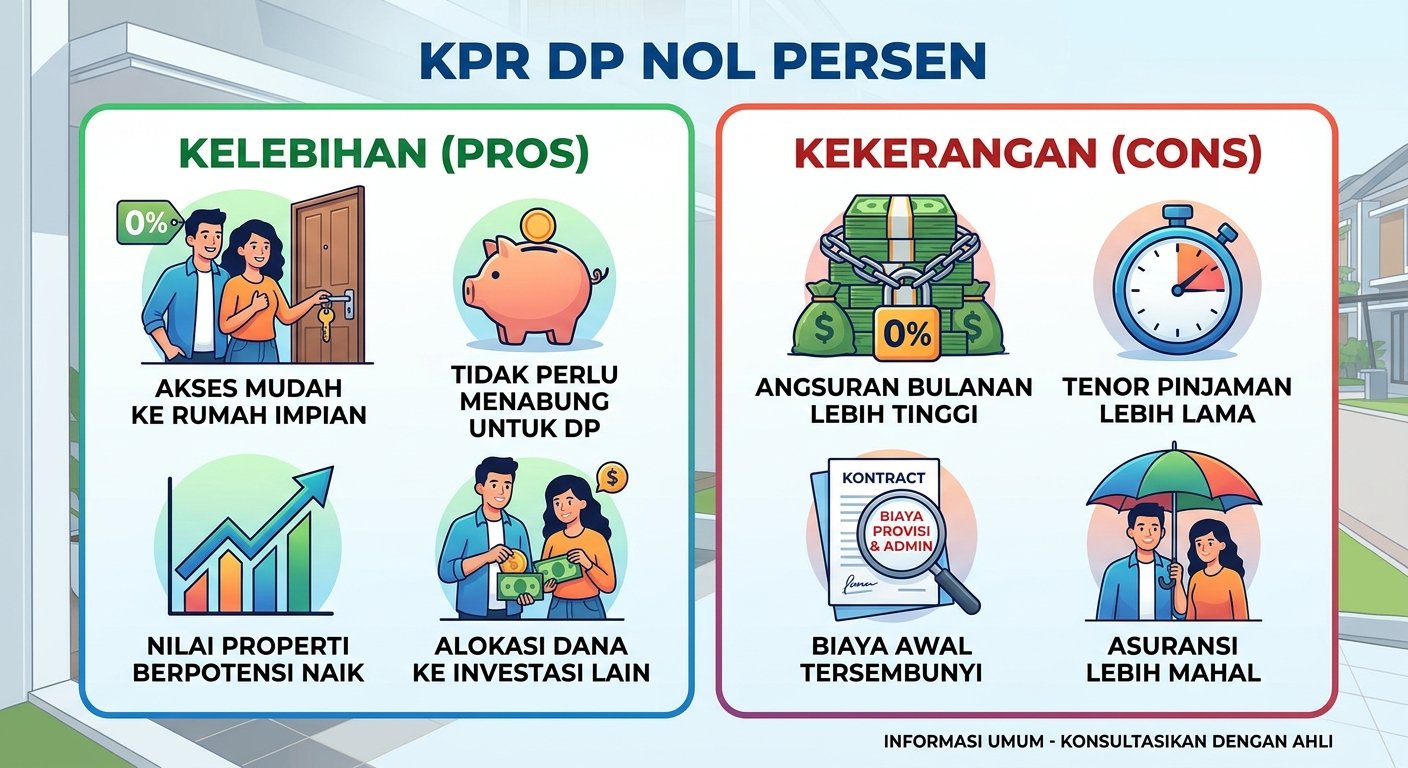
6. Biaya Awal yang Tetap Perlu Disiapkan Meski DP Nol Persen
Salah satu kesalahpahaman dalam promosi KPR DP 0 persen adalah anggapan bahwa pembeli tidak perlu mengeluarkan uang sama sekali.
Padahal, uang muka dan biaya transaksi merupakan dua hal yang berbeda. Pembelian rumah tetap dapat menimbulkan sejumlah pengeluaran.
A. Biaya administrasi bank
Biaya administrasi merupakan biaya yang dikenakan bank untuk proses pengajuan atau pengelolaan fasilitas kredit. Besarannya mengikuti ketentuan masing-masing bank.
B. Biaya provisi
Provisi merupakan biaya yang dapat dikenakan bank berdasarkan ketentuan produk dan nilai kredit. Ada bank yang memberikan promo pembebasan provisi, tetapi fasilitas tersebut biasanya memiliki periode dan persyaratan tertentu.
C. Biaya appraisal
Appraisal merupakan proses penilaian properti untuk memperkirakan nilai objek yang akan dibiayai.
Bank dapat mengenakan biaya penilaian sesuai kebijakan dan jenis fasilitas kredit.
D. Biaya notaris dan PPAT
Proses pembelian rumah dapat melibatkan jasa notaris atau Pejabat Pembuat Akta Tanah (PPAT), antara lain untuk pembuatan akta, pemeriksaan dokumen, dan pengurusan administrasi pertanahan.
Biaya aktual bergantung pada jenis transaksi, nilai properti, pekerjaan yang dilakukan, dan kesepakatan jasa.
E. BPHTB dan pajak terkait transaksi
Bea Perolehan Hak atas Tanah dan Bangunan (BPHTB) merupakan pajak yang perlu diperhitungkan dalam proses perolehan hak atas tanah dan bangunan.
Perhitungannya mengikuti ketentuan perpajakan daerah, termasuk tarif dan Nilai Perolehan Objek Pajak Tidak Kena Pajak (NPOPTKP) yang berlaku.
Untuk rumah baru, periksa juga kewajiban pajak lain yang relevan dengan transaksi, termasuk ketentuan PPN apabila berlaku.
F. Asuransi
Produk KPR dapat mensyaratkan asuransi jiwa kredit dan/atau asuransi properti sesuai ketentuan bank.
Biaya, cakupan perlindungan, masa berlaku, dan cara pembayaran perlu diperiksa sebelum akad.
G. Biaya lain setelah rumah diperoleh
Pembeli sebaiknya menyiapkan anggaran untuk:
- Biaya sambungan listrik dan air jika belum tersedia.
- Iuran lingkungan atau pengelolaan.
- Biaya renovasi ringan.
- Perabot dan perlengkapan rumah.
- Biaya pindahan.
- Dana darurat rumah tangga.
Karena itu, calon pembeli tetap perlu menyediakan dana tunai meskipun memperoleh fasilitas tanpa DP.
7. Simulasi KPR DP 0 Persen Dibandingkan DP 15 Persen
Berikut contoh perhitungan untuk memperlihatkan pengaruh uang muka terhadap jumlah pinjaman dan cicilan.
Asumsi simulasi:
- Harga rumah: Rp500.000.000.
- Tenor: 20 tahun atau 240 bulan.
- Suku bunga asumsi: 8 persen per tahun.
- Metode perhitungan: angsuran anuitas.
- Bunga diasumsikan tetap selama seluruh tenor untuk kebutuhan ilustrasi.
Angka ini bukan penawaran bunga dari bank dan bukan jaminan besaran cicilan aktual.
Skenario A: DP 15 persen
- Harga rumah: Rp500.000.000.
- DP 15 persen: Rp75.000.000.
- Pokok pinjaman: Rp425.000.000.
- Estimasi cicilan: sekitar Rp3.550.000 per bulan.
Skenario B: DP 0 persen
- Harga rumah: Rp500.000.000.
- DP: Rp0.
- Pokok pinjaman: Rp500.000.000.
- Estimasi cicilan: sekitar Rp4.180.000 per bulan.
Perbandingan hasil simulasi
| Keterangan | DP 15% | DP 0% |
|---|---|---|
| Harga rumah | Rp500 juta | Rp500 juta |
| Uang muka | Rp75 juta | Rp0 |
| Pokok pinjaman | Rp425 juta | Rp500 juta |
| Tenor | 20 tahun | 20 tahun |
| Bunga asumsi | 8% | 8% |
| Estimasi cicilan | Rp3,55 juta | Rp4,18 juta |
Pada simulasi ini, DP 0 persen mengurangi kebutuhan uang muka sebesar Rp75 juta. Namun, cicilan bulanan meningkat sekitar Rp630 ribu.
Jika asumsi bunga 8 persen benar-benar tetap selama 240 bulan, selisih total angsuran selama tenor mencapai sekitar Rp151,2 juta. Angka ini hanya menggambarkan hasil model perhitungan, bukan prediksi total biaya KPR yang ditawarkan bank.
Dalam praktiknya, suku bunga dapat berubah setelah masa fixed berakhir, dan biaya administrasi, pajak, asuransi, serta biaya lain belum termasuk dalam simulasi.
8. Cara Memilih Bank dan Program KPR DP 0 Persen
Sebelum mengajukan KPR, jangan hanya berfokus pada besarnya uang muka. Bandingkan keseluruhan biaya dan ketentuan kredit.
1. Tanyakan apakah bank benar-benar menyediakan fasilitas DP 0 persen
Pastikan bank menawarkan produk tersebut untuk periode pengajuan yang sedang berlangsung.
Jangan hanya mengandalkan iklan pengembang. Minta konfirmasi langsung dari petugas bank atau kanal resmi bank.
2. Periksa persyaratan calon debitur
Tanyakan batas usia, jenis pekerjaan, dokumen penghasilan, riwayat kredit, dan ketentuan kemampuan membayar.
Jika ada persyaratan khusus untuk profesi atau kelompok nasabah tertentu, minta penjelasan tertulis.
3. Pastikan rumah yang dipilih memenuhi ketentuan
Tanyakan apakah proyek dan unit rumah tersebut termasuk objek yang dapat dibiayai.
Periksa status tanah, legalitas pengembang, dokumen bangunan, dan hasil penilaian properti.
4. Bandingkan bunga dan tenor
Periksa apakah suku bunga bersifat fixed, floating, atau kombinasi keduanya.
Tanyakan berapa lama masa bunga tetap berlaku dan bagaimana perhitungan angsuran setelah masa tersebut berakhir.
5. Minta rincian biaya secara tertulis
Minta estimasi biaya provisi, administrasi, appraisal, asuransi, notaris/PPAT, pajak, dan biaya lainnya.
Jika pengembang menawarkan gratis biaya tertentu, pastikan jenis biaya yang dibebaskan dan periode promonya.
6. Periksa ketentuan pelunasan dan keterlambatan
Baca ketentuan mengenai keterlambatan pembayaran, pelunasan dipercepat, restrukturisasi, dan konsekuensi apabila terjadi gagal bayar.
Jangan hanya membandingkan besarnya cicilan awal.
9. Risiko Mengambil KPR Tanpa Uang Muka
Meskipun dapat membantu calon pembeli yang belum mempunyai tabungan DP, KPR DP 0 persen juga memiliki risiko finansial.
Cicilan lebih besar
Semakin besar jumlah pokok pinjaman, semakin besar pula angsuran yang harus dibayar jika tenor dan tingkat bunga sama.
Dana darurat berkurang
Calon pembeli mungkin tetap membutuhkan uang tunai untuk biaya transaksi dan kebutuhan setelah menempati rumah.
Jangan menghabiskan seluruh tabungan hanya untuk menyelesaikan proses pembelian.
Risiko nilai properti tidak sesuai harga pembelian
Jika harga jual lebih tinggi daripada nilai appraisal atau harga pasar, pembeli perlu mempertimbangkan kemungkinan adanya selisih nilai yang tidak dibiayai bank.
Beban jangka panjang
KPR merupakan kewajiban yang dapat berlangsung selama belasan hingga puluhan tahun. Perubahan pendapatan, kondisi pekerjaan, dan kebutuhan keluarga dapat memengaruhi kemampuan membayar.
Karena itu, keputusan mengambil KPR sebaiknya didasarkan pada kemampuan finansial jangka panjang, bukan semata-mata kesempatan membeli rumah tanpa DP.
10. Checklist Sebelum Mengajukan KPR DP 0 Persen
Gunakan daftar berikut sebagai pemeriksaan awal sebelum menandatangani perjanjian.
-
Bank mengonfirmasi ketersediaan fasilitas DP 0 persen.
-
Unit rumah termasuk objek yang dapat dibiayai.
-
Persyaratan calon debitur sudah dipahami.
-
Penghasilan dan cicilan lain sudah dihitung.
-
Riwayat kredit melalui SLIK sudah diperiksa.
-
Harga jual dan hasil appraisal sudah dibandingkan.
-
Suku bunga dan tenor sudah dipahami.
-
Biaya administrasi, provisi, dan appraisal sudah diketahui.
-
Pajak dan biaya notaris/PPAT sudah diperhitungkan.
-
Ketentuan asuransi sudah dipahami.
-
Status tanah dan legalitas pengembang sudah diperiksa.
-
Dana darurat masih tersedia setelah transaksi.
11. Pertanyaan yang Sering Diajukan tentang KPR DP 0 Persen
Apakah KPR DP 0 persen berlaku untuk semua bank?
Tidak. BI memberikan ruang bagi bank yang memenuhi persyaratan untuk menerapkan rasio LTV/FTV hingga 100 persen. Bank tidak otomatis wajib menyediakan produk KPR DP 0 persen. Kebijakan produk dan persetujuan tetap ditentukan oleh masing-masing bank.
Apakah KPR DP 0 persen berlaku untuk semua orang?
Tidak. Calon debitur tetap harus melewati penilaian kelayakan kredit. Bank dapat mempertimbangkan penghasilan, pekerjaan, kewajiban utang, riwayat kredit, usia, dan dokumen pendukung.
Apakah DP 0 persen berarti tidak perlu menyiapkan uang tunai?
Tidak. Pembeli tetap dapat dikenakan biaya administrasi, provisi, appraisal, notaris/PPAT, pajak, asuransi, dan kebutuhan lain. Besarannya bergantung pada produk bank, jenis properti, dan transaksi.
Apakah KPR DP 0 persen sama dengan rumah gratis DP dari developer?
Tidak selalu. KPR DP 0 persen dapat berasal dari fasilitas pembiayaan bank hingga 100 persen. Sementara itu, promo developer dapat berupa subsidi uang muka, potongan harga, atau pembayaran DP secara bertahap. Periksa sumber dan ketentuan promosi secara tertulis.
Apakah kebijakan DP 0 persen masih berlaku pada 2026?
Berdasarkan PADG BI Nomor 30 Tahun 2025, kebijakan LTV/FTV properti yang berlaku pada 2026 diperpanjang sampai 31 Desember 2026. BI juga telah mengumumkan perpanjangan kebijakan LTV/FTV 100 persen untuk bank yang memenuhi kriteria tertentu pada periode 1 Januari sampai 31 Desember 2027.
Namun, ketersediaan fasilitas pada bank dan persetujuan setiap pengajuan tetap mengikuti kebijakan bank.
Apakah hasil appraisal dapat memengaruhi DP 0 persen?
Ya. Bank dapat menggunakan hasil appraisal sebagai dasar penentuan nilai properti yang dibiayai. Jika hasil penilaian lebih rendah daripada harga transaksi, pembeli dapat diminta menanggung selisih dana sesuai ketentuan bank.
Apakah KPR DP 0 persen cocok untuk pembeli rumah pertama?
Fasilitas ini dapat menjadi pilihan bagi pembeli rumah pertama yang memenuhi persyaratan bank dan mempunyai kemampuan membayar cicilan. Namun, calon pembeli tetap perlu memperhitungkan biaya awal, dana darurat, dan kewajiban jangka panjang.
Kesimpulan
KPR DP 0 persen dapat menjadi alternatif bagi masyarakat yang ingin membeli rumah tanpa mengeluarkan uang muka, tetapi fasilitas tersebut bukan hak otomatis setiap calon debitur.
Ketentuan BI memungkinkan bank yang memenuhi persyaratan menerapkan LTV/FTV hingga 100 persen. Namun, masing-masing bank tetap memiliki kebijakan produk, persyaratan calon debitur, penilaian properti, dan proses persetujuan kredit.
Calon pembeli juga harus memahami bahwa DP 0 persen tidak menghapus biaya administrasi, provisi, appraisal, pajak, notaris/PPAT, asuransi, dan kebutuhan lainnya.
Sebelum mengajukan KPR, bandingkan penawaran beberapa bank, periksa legalitas rumah, hitung cicilan berdasarkan kemampuan keuangan, dan minta rincian seluruh biaya secara tertulis.
Keputusan membeli rumah sebaiknya tidak hanya didasarkan pada kemudahan memperoleh DP 0 persen, tetapi juga pada kemampuan mempertahankan pembayaran cicilan hingga kewajiban kredit selesai.